
Pianificazione finanziaria · Guida di riferimento
Guida completa alla gestione finanziaria della chiesa: i cinque pilastri che reggono i conti
Metti in ordine le finanze della chiesa con bilancio, trasparenza, riserva, rendiconto e piano di crisi. Una guida pratica per pastori e tesorieri.
In questo articolo
- Perché ragionare per pilastri e non solo con un foglio di calcolo migliore
- Denaro affidato: che cosa mostra la Bibbia sulla tesoreria
- Bilancio preventivo della chiesa in sei passi realistici
- Trasparenza senza esporre chi dona: modello di rapporto e di regolamento
- Riserva: quando usarla e quando no
- Rendiconto economico della chiesa secondo la dimensione
- Crisi finanziarie: scelte difficili e che cosa osservare
- Un esempio: la chiesa di 210 membri e il mese del tetto
- Primi passi per questa settimana
- Segnali che le finanze della chiesa stanno in piedi
- Domande frequenti
Mappa mentale gratuita
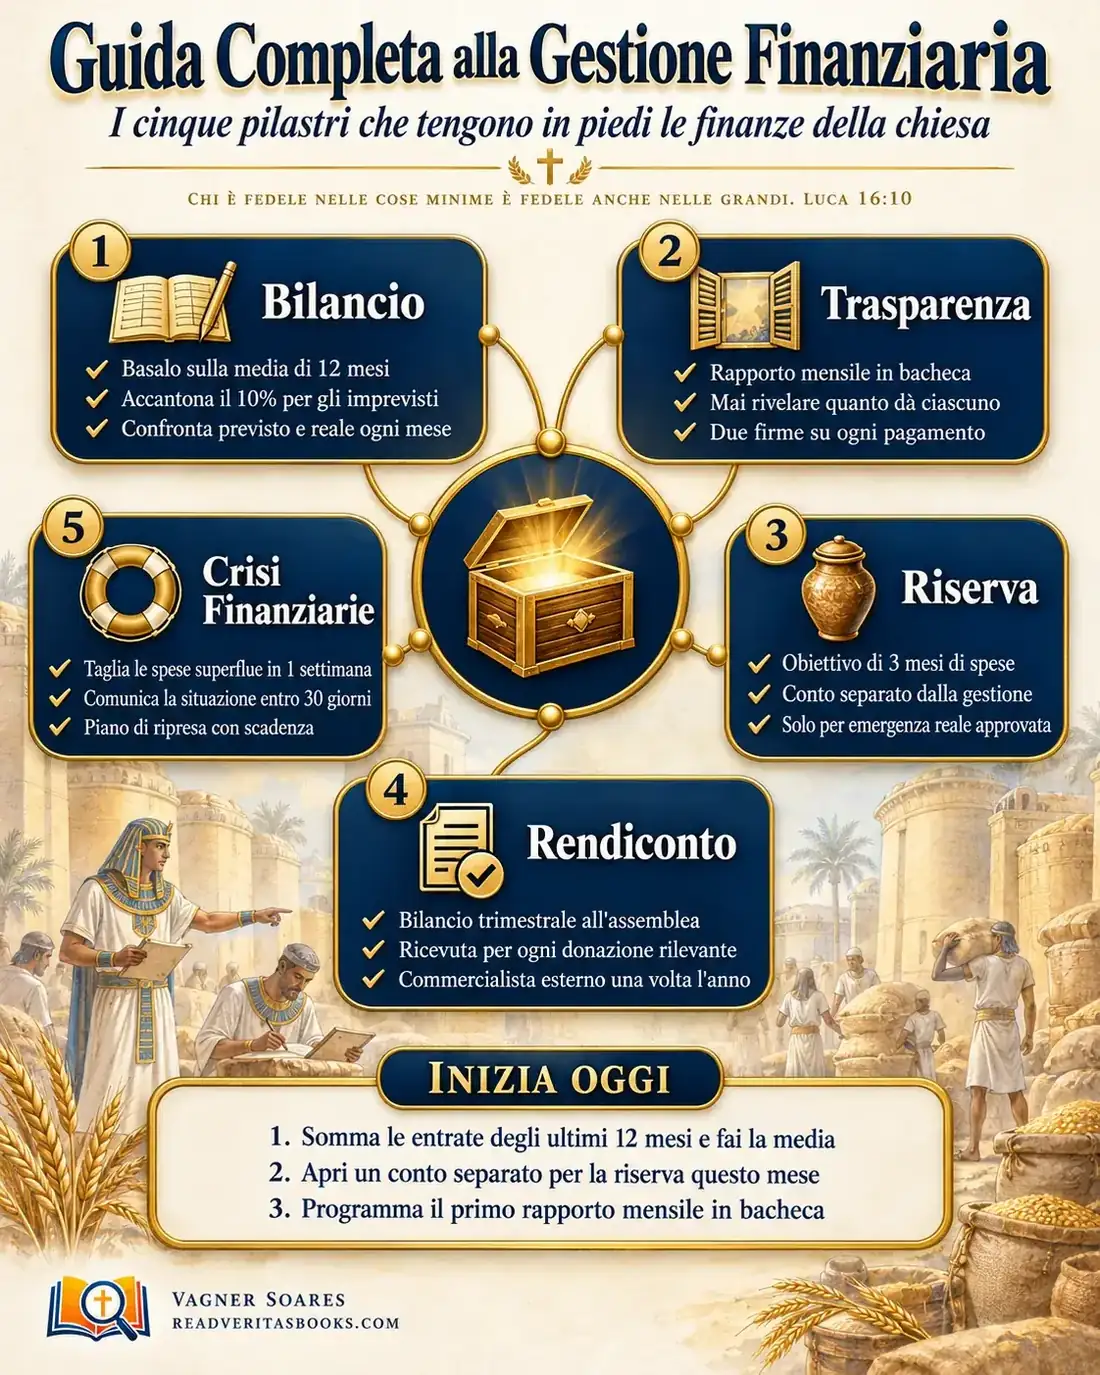
Tutta questa guida in una pagina
I cinque passi di questo articolo in un'infografica pronta da stampare, appendere in bacheca o inviare alla squadra.
In molte chiese le finanze sono affidate a una o due persone generose, a un foglio di calcolo e a tanta buona volontà. Funziona fino al giorno in cui le offerte calano, il tetto comincia a gocciolare o qualcuno chiede, giustamente, dove vanno i soldi. A quel punto la mancanza di metodo diventa fatica, sfiducia e notti insonni per il pastore e per il tesoriere.
Questa guida alla gestione finanziaria della chiesa organizza il lavoro in cinque pilastri: bilancio, trasparenza, riserva, rendiconto e risposta alle crisi. Ogni pilastro ha una forma diversa, perché ognuno chiede qualcosa di diverso.
Chi è fedele nelle cose minime è fedele anche nelle grandi
Luca 16:10
Perché ragionare per pilastri e non solo con un foglio di calcolo migliore
Il problema raramente è lo strumento: è la mancanza di accordi su chi decide, chi controlla, dove sta la riserva e che cosa fare quando le entrate calano.
I cinque pilastri rispondono a queste domande e dipendono l'uno dall'altro. Il bilancio dà la direzione, la trasparenza crea fiducia, la riserva dà respiro, il rendiconto conferma che gli accordi sono stati rispettati e il piano di crisi evita decisioni disperate. Una chiesa con un ottimo rapporto mensile ma senza riserva pubblicherà con grande chiarezza un saldo in rosso.
Parti dal pilastro più debole. Per le questioni fiscali, di lavoro e legali, affidati sempre al parere di un commercialista e, quando serve, di un avvocato.
Pubblicità
Denaro affidato: che cosa mostra la Bibbia sulla tesoreria
Il versetto d'apertura chiude la parabola dell'amministratore disonesto, in Luca 16. Lì Gesù non insegna contabilità. Dice che il modo in cui una persona gestisce i beni materiali rivela se le si possono affidare responsabilità più grandi, e subito dopo chiede chi affiderà le vere ricchezze a chi non è stato fedele in quelle ingiuste (Luca 16:11).
In 2 Corinzi 8, Paolo organizza una colletta delle chiese per i credenti poveri di Gerusalemme. Nello stesso capitolo spiega di viaggiare insieme a fratelli scelti dalle chiese, e in 2 Corinzi 8:20-21 ne dà il motivo: vuole evitare che qualcuno lo biasimi per il modo in cui amministra quella generosa offerta, e si preoccupa di ciò che è onesto non solo davanti al Signore, ma anche davanti agli uomini. Il testo non prescrive le due firme, ma il principio è questo: essere integri davanti a Dio e rendere l'integrità verificabile dalle persone.
In Atti 6:1-3 nasce un mormorio dei credenti di lingua greca, perché le loro vedove venivano trascurate nella distribuzione quotidiana. Gli apostoli non negano il problema. Chiedono alla comunità di scegliere sette uomini di buona reputazione, pieni di Spirito e di sapienza. Il testo parla dell'aiuto alle vedove, non di tesoreria, ma mostra che davanti a una lamentela sulle risorse la risposta matura sono struttura e persone affidabili, non una difesa offesa.
Bilancio preventivo della chiesa in sei passi realistici
Gesù usa l'immagine di chi vuole costruire una torre e prima si siede a calcolare la spesa, per vedere se ha di che portarla a termine (Luca 14:28). L'argomento è il costo del seguirlo, non le finanze. L'immagine funziona perché tutti sanno che è saggio calcolare prima di cominciare, ed è questo un bilancio preventivo.
- Somma le entrate degli ultimi 12 mesi e dividi per dodici. Pianifica con questa media, mai sul mese migliore dell'anno.
- Elenca le spese fisse (affitto, luce, acqua, internet, stipendi, commercialista) e guarda quanto resta dopo di esse.
- Chiedi a ogni responsabile di ministero una breve proposta per l'anno, distinguendo l'essenziale dal desiderabile.
- Distribuisci ciò che resta tra ministeri, missioni e manutenzione, e crea una voce di circa il 10% per gli imprevisti.
- Presenta il bilancio ai responsabili e metti a verbale l'approvazione.
- Ogni mese confronta previsto e reale su due colonne e discuti le differenze nella riunione dei responsabili.
Un bilancio semplice che viene seguito vale più di un documento dettagliato che nessuno apre. Il percorso completo è in come preparare il bilancio annuale della chiesa.
Trasparenza senza esporre chi dona: modello di rapporto e di regolamento
Trasparenza significa mostrare con chiarezza come il denaro entra ed esce, senza esporre chi dona. Quando i membri non ricevono informazioni, l'immaginazione riempie i vuoti. Ecco due testi pronti da adattare.
Modello di rapporto mensile per la bacheca o il gruppo della chiesa
Rapporto finanziario di (mese e anno). Entrate del mese: decime e offerte, offerte per le missioni, altre entrate. Uscite del mese: spese fisse, ministeri, missioni, manutenzione, imprevisti. Saldo del mese e saldo progressivo. Importo attuale della riserva. Note: spiega in una o due frasi ogni spesa fuori dall'ordinario (per esempio, la riparazione del tetto approvata a verbale).
Modello di regolamento su riservatezza e controlli
"La chiesa pubblica ogni mese solo dati aggregati per categoria. Le registrazioni delle offerte individuali sono accessibili soltanto al tesoriere e al pastore e sono conservate in un luogo sicuro, nel rispetto della riservatezza dei membri e del regolamento europeo sulla protezione dei dati. Nessun pagamento o bonifico viene eseguito senza l'approvazione di due persone autorizzate, anche con l'home banking. Questa regola protegge il patrimonio della chiesa e anche chi lo amministra."
Per approfondire, leggi come garantire trasparenza finanziaria senza esporre i donatori.
Pubblicità
Riserva: quando usarla e quando no
La riserva è il cuscinetto che impedisce alla chiesa di andare nel panico in un mese difficile. In Genesi 41:35-36 Giuseppe propone di raccogliere il grano degli anni buoni come provvista per i sette anni di carestia. Lì c'era una rivelazione specifica di Dio sul futuro, che nessuna tesoreria possiede. Senza forzare il testo, resta la prudenza di mettere da parte nei tempi buoni.
L'obiettivo abituale è accumulare l'equivalente di tre mesi di spese, su un conto separato dalla gestione, con un versamento fisso mensile finché non lo si raggiunge. Decisive sono le regole d'uso:
- Se la spesa è urgente, imprevista e minaccia un'attività essenziale (sicurezza dell'edificio, stipendi, utenze di base), la riserva si può usare, con l'approvazione di due persone autorizzate e la registrazione a verbale.
- Se la spesa era prevedibile, come un evento o un acquisto rimandato, non esce dalla riserva. Torna nel bilancio del periodo successivo.
- Se le entrate sono calate per uno o due mesi, usa la riserva per coprire la differenza mentre applichi i tagli del piano di crisi.
- Se le entrate calano per diversi mesi di fila, la riserva fa solo guadagnare tempo. Va rivisto l'intero bilancio.
- Se la riserva è stata usata, i responsabili decidono nella stessa riunione come e in quanto tempo ricostituirla.
La guida sul fondo di riserva della chiesa spiega come cominciare e come definire che cosa conta come emergenza.
Rendiconto economico della chiesa secondo la dimensione
Rendere conto significa dimostrare con documenti che le risorse sono state usate come concordato. Proverbi 27:23 invita a conoscere bene lo stato delle proprie pecore: parla di greggi, non di bilanci, ma esprime l'atteggiamento di chi segue da vicino ciò che gli è stato affidato. La base è sempre una cartella, cartacea o digitale, con fatture, ricevute ed estratti conto di ogni mese. Con la dimensione cambia il grado di formalità.
Chiesa piccola (fino a circa 100 persone)
Il tesoriere conserva i giustificativi mese per mese e consegna ai responsabili un riepilogo semplice. Due persone che non maneggiano il denaro verificano il conteggio delle offerte e l'estratto conto. Ogni trimestre si presenta alla chiesa un breve rendiconto, con spazio per le domande. Un commercialista esterno esamina i conti almeno una volta l'anno, e la chiesa segue le sue indicazioni su ricevute e adempimenti.
Chiesa media
Conviene avere un gruppo di tre revisori di fiducia, senza legami con la tesoreria, che controlla la cartella ogni trimestre e firma un breve parere. Le donazioni rilevanti o destinate a progetti ricevono una ricevuta secondo le indicazioni del commercialista. Se ci sono offerte con una destinazione specifica, servono controlli propri, come spiega l'articolo sui fondi specifici senza mescolare la cassa.
Chiesa grande
Con più movimenti ci sono più funzioni da separare: chi registra, chi approva, chi paga e chi controlla devono essere persone diverse. La revisione esterna annuale diventa indispensabile e il parere viene presentato all'assemblea. Una verifica interna periodica aiuta a trovare gli errori per tempo, come mostra la guida alla revisione interna nella chiesa.
Crisi finanziarie: scelte difficili e che cosa osservare
Ciò che distingue una crisi gestita da una crisi disastrosa è la rapidità e la chiarezza della risposta. Il piano va scritto prima: che cosa si taglia per primo, chi decide, come verrà informata la chiesa.
Tagliare subito o aspettare
Nella prima settimana sospendi gli acquisti rinviabili, gli eventi a pagamento e i contratti che possono attendere. L'attenzione sta nel non tagliare ciò che sostiene la vita della chiesa: stipendi, utenze di base, impegni presi con i missionari e l'aiuto a chi è nel bisogno.
Parlare presto o proteggere la chiesa dalle cattive notizie
Nascondere la situazione sembra una protezione, ma toglie alla chiesa l'occasione di aiutare. Entro 30 giorni presenta i numeri, le misure già prese e come ciascuno può contribuire, senza toni di rimprovero e senza allarmismi. Attenzione all'eccesso opposto: appelli drammatici ripetuti generano senso di colpa, non generosità.
Taglio isolato o revisione completa
Se il calo dura diversi mesi, i tagli isolati non bastano. Rifai il bilancio con la nuova media delle entrate e fissa obiettivi mensili di ripresa, verificati a ogni riunione dei responsabili. L'articolo sul calo delle offerte descrive questo percorso.
Un esempio: la chiesa di 210 membri e il mese del tetto
Prendi una chiesa di 210 membri in cui la tesoriera fa tutto da sola: conta le offerte, paga dal cellulare e annota su un quaderno. Nello stesso mese due famiglie che donavano con regolarità si trasferiscono in un'altra città e un forte temporale danneggia il tetto. Non c'è riserva, e un membro chiede perché la bolletta della luce è stata pagata in ritardo.
Il pastore si riunisce con la tesoriera e due anziani. Per prima cosa i tre sommano le entrate degli ultimi 12 mesi dal quaderno, calcolano la media mensile e preparano un bilancio semplice con spese fisse, ministeri, missioni, manutenzione e imprevisti. Poi stabiliscono che nessun pagamento parte senza l'approvazione della tesoriera e di un anziano, e lo mettono a verbale.
Per il tetto applicano il piano di crisi: sospendono il ritiro a pagamento e l'acquisto di nuovi strumenti, e la domenica seguente il pastore spiega la situazione alla chiesa, con i numeri e senza pressioni emotive. La stessa settimana aprono un conto separato per la riserva, con un versamento fisso mensile. A fine mese la tesoriera pubblica il primo rapporto secondo il modello qui sopra, con una riga che spiega la riparazione. Due membri estranei alla tesoreria cominciano a controllare la cartella ogni trimestre, e la tesoriera finalmente non porta più il peso da sola.
Primi passi per questa settimana
- Somma le entrate degli ultimi 12 mesi e calcola la media mensile. Quel numero è la base del prossimo bilancio.
- Scrivi la regola delle due firme e portala all'approvazione nella prossima riunione dei responsabili.
- Apri il conto della riserva, anche se il primo versamento è piccolo.
- Segna sul calendario la data del primo rapporto mensile e decidi chi lo preparerà.
Segnali che le finanze della chiesa stanno in piedi
I pilastri funzionano quando le domande sul denaro ricevono come risposta un documento e non una giustificazione. I responsabili di ministero sanno quanto possono spendere senza chiedere ogni volta. Un mese debole di offerte porta a una conversazione in riunione, non a uno spavento. E il tesoriere può andare in ferie senza che i conti si fermino.
Domande frequenti
Anche una chiesa piccola ha bisogno di un bilancio formale?
Sì, anche se è solo una tabella semplice con previsto e reale. Aiuta a evitare sorprese e a decidere in anticipo dove investire risorse limitate.
Pubblicare il rapporto finanziario non espone la chiesa?
No, purché il rapporto mostri solo i totali per categoria. Le informazioni individuali sulle offerte devono restare riservate a chi si occupa della tesoreria ed essere conservate in un luogo sicuro.
Chi dovrebbe fare la revisione annuale dei conti?
L'ideale è un commercialista esterno, senza legami con la tesoreria. Se per ora non è possibile, un gruppo di revisori scelto tra membri di fiducia può fare una prima verifica, chiedendo un parere professionale in caso di dubbi.
Qual è il primo passo per mettere ordine nelle finanze di una chiesa disorganizzata?
Raccogliere i giustificativi e gli estratti conto degli ultimi 12 mesi e calcolare la media di entrate e uscite.
Finanze ordinate liberano la chiesa per prendersi cura delle persone e della missione con serenità. Per approfondire ogni pilastro, scopri come costruire un fondo di riserva della chiesa, come garantire trasparenza finanziaria senza esporre i donatori e come preparare un piano per il calo delle offerte.

Vagner Soares è presbitero con ordinazione pastorale, mentore e imprenditore digitale, con oltre 10 anni di esperienza in tecnologia, marketing digitale ed educazione.
Continua a leggere
 Pianificazione finanziariaAssumere il primo dipendente amministrativo della chiesa: quando ha senso e quanto costaScopri se è il momento di assumere il primo dipendente amministrativo della chiesa, quanto costa davvero e come inserirlo senza mettere in crisi la cassa.Leggi l'articolo
 Pianificazione finanziariaCome organizzare il rendiconto per donatori ricorrenti e sostenitori della chiesaOrganizza il rendiconto per donatori e sostenitori della tua chiesa con un rapporto di una pagina, storie vere e un canale di contatto diretto.Leggi l'articolo
 Pianificazione finanziariaCome insegnare le offerte in chiesa senza sembrare interessatiImpara a parlare di offerte come chi insegna e non come chi riscuote: tono, frequenza, trasparenza ed esempi che creano fiducia nella tua chiesa.Leggi l'articolo