
Cómo organizar la rendición de cuentas a donantes recurrentes y socios
Organiza la rendición de cuentas a donantes y socios de tu iglesia con un informe de una página, historias reales y un canal directo de contacto.

En este artículo
- Por qué el silencio cuesta más que el informe
- Dinero ajeno en manos de la iglesia: lo que muestra la Biblia
- Qué quieren ver los donantes antes de cualquier hoja de cálculo
- Frecuencia del informe según el tamaño de la iglesia
- Formato visual simple: una plantilla de informe de una página
- Historias de impacto contadas con permiso
- Canal directo de contacto: quién responde y cómo
- Un ejemplo: la iglesia que solo escribía en diciembre
- Errores que hacen que un socio fiel se vaya en silencio
- Preguntas frecuentes
- Señales de que la rendición de cuentas está funcionando
Mapa mental gratuito
Esta guía completa en una página
Los cinco pasos de este artículo en una infografía lista para imprimir, colgar en el mural o enviar al equipo.
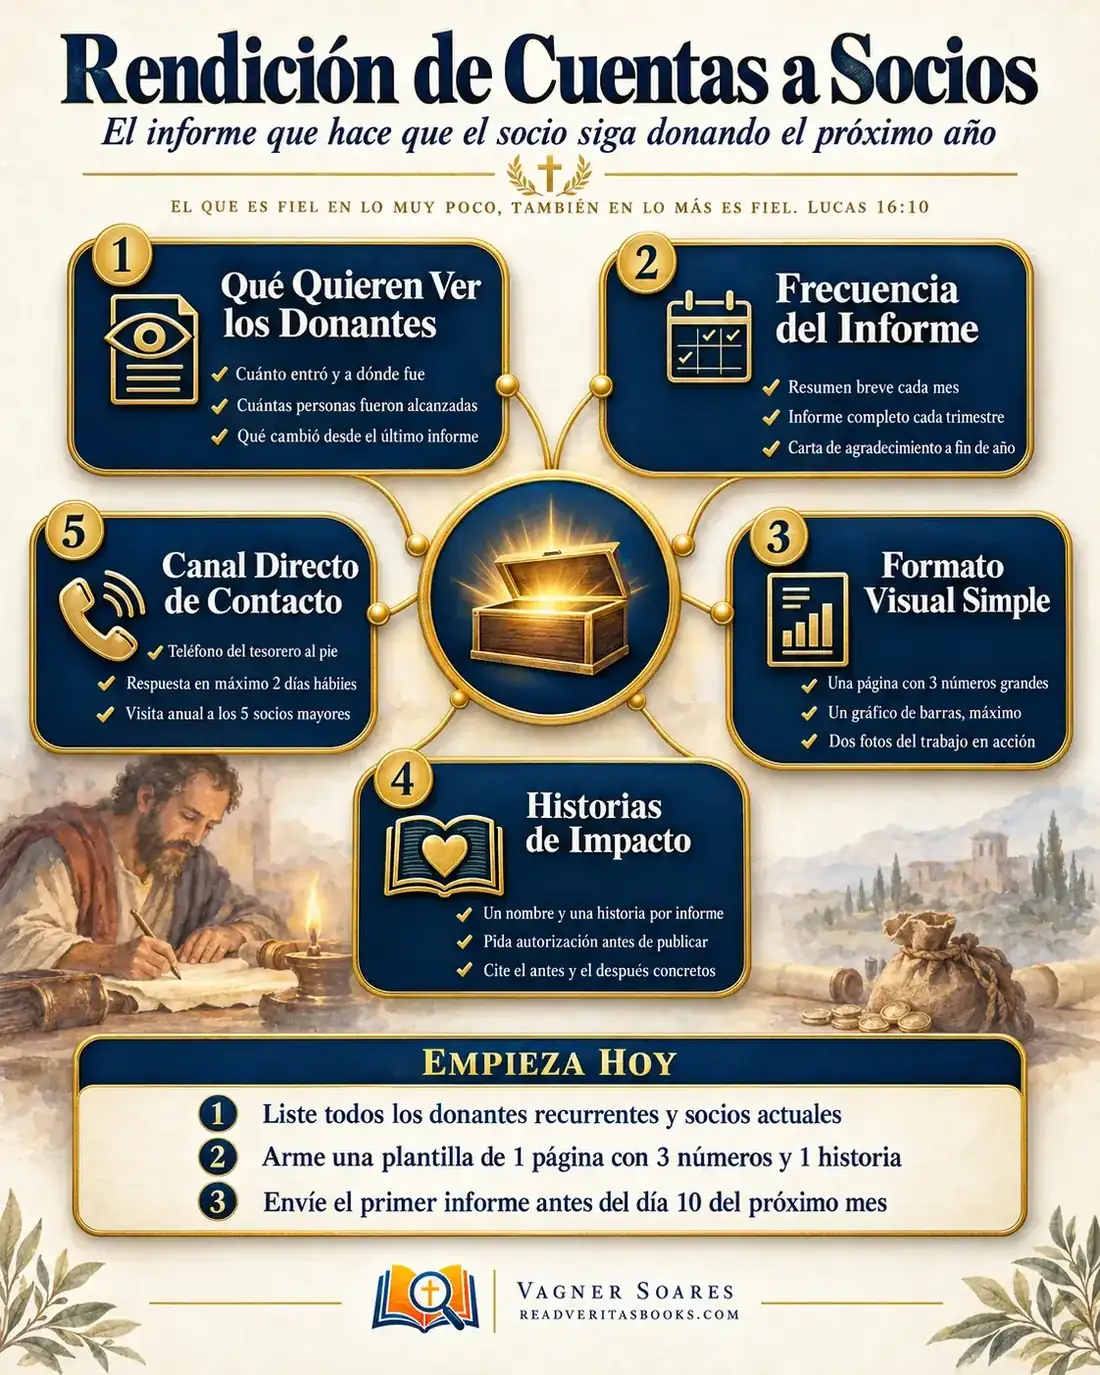
Cada mes hay alguien que sigue apoyando a la iglesia o a un proyecto misionero sin que nadie se lo recuerde: un hermano que dona por transferencia automática, una empresa del barrio que patrocina una obra social, otra congregación que envía una ofrenda fija. Muchas veces esos socios solo reciben noticias cuando llega un nuevo pedido. Con el tiempo, el silencio enfría la relación y el apoyo termina sin explicación.
Esta guía te muestra cómo organizar una rendición de cuentas sencilla y constante para los donantes recurrentes y los socios financieros de la iglesia. La meta es concreta: un informe que el socio lea en dos minutos y que lo anime a seguir donando el próximo año.
El que es fiel en lo muy poco, también en lo más es fiel
Lucas 16:10
Por qué el silencio cuesta más que el informe
Quien da con regularidad le confía a la iglesia algo que le costó trabajo. Rendir cuentas es honrar esa confianza, no cumplir un trámite. El silencio, en cambio, nunca es neutral. Cuando el socio no recibe noticias, llena el vacío con suposiciones: el proyecto se detuvo, el dinero se usó para otra cosa. Casi nunca es cierto, pero la duda ya hizo su daño. Los socios informados oran mejor y renuevan su compromiso.
Publicidad
Dinero ajeno en manos de la iglesia: lo que muestra la Biblia
El Nuevo Testamento no trae un modelo de informe, pero muestra cómo los primeros líderes trataron recursos y noticias de otras iglesias.
Pablo y la ofrenda para Jerusalén
En 2 Corintios 8, Pablo organiza una colecta de las iglesias de Macedonia y Acaya para los creyentes pobres de Judea. No lleva el dinero solo. Viaja con un hermano elegido por las propias iglesias para acompañarlo (2 Corintios 8:19) y explica el motivo: evitar que alguien lo critique por la forma de administrar esa ofrenda. Luego resume que procura hacer lo correcto no solo delante del Señor, sino también delante de los hombres (2 Corintios 8:20-21).
El texto no crea un sistema de auditoría. Dice que un apóstol consideró necesario que la honestidad fuera visible para quienes habían dado. El principio es directo: no basta con ser correcto delante de Dios; quien contribuye tiene derecho a verlo.
Antioquía escucha el informe de la misión
En Hechos 14, Pablo y Bernabé terminan el primer viaje misionero y regresan a Antioquía, la iglesia que los había enviado. Allí reúnen a la congregación y cuentan todo lo que Dios había hecho con ellos (Hechos 14:26-27). No es un informe financiero, y sería forzar el texto decir que lo es. Pero muestra que quien envía merece escuchar el resultado.
Filipos y la sociedad en dar y recibir
En Filipenses 4:15-18, Pablo agradece a una iglesia que lo sostuvo más de una vez. Confirma que recibió lo que le enviaron por medio de Epafrodito y aclara que no busca la dádiva, sino el fruto que abunda en la cuenta de ellos (Filipenses 4:17). El agradecimiento confirma la recepción, nombra al portador y trata la ofrenda como participación en la obra, no como transacción.
Juntos, estos textos dejan tres actitudes para la administración: hacer visible la honestidad, contar lo que Dios hizo con lo que se envió y agradecer de forma personal y específica.
Qué quieren ver los donantes antes de cualquier hoja de cálculo
La mayoría de los socios no quiere un balance detallado. Quiere respuesta a tres preguntas: ¿llegó el dinero, se usó en lo acordado y marcó alguna diferencia? Si falta una de esas respuestas, la duda ocupa el lugar de la confianza.
La primera pregunta se responde con una frase: el total recibido en el período. La segunda pide las principales categorías de uso en lenguaje sencillo, como "alimentos", "transporte del equipo" o "útiles escolares", y no términos contables que solo entiende el tesorero. La tercera pide un indicador que el equipo pueda contar con honestidad, como familias atendidas, niños en el proyecto o visitas realizadas.
Conviene añadir qué cambió desde el último informe: un logro, un desafío nuevo, un cambio de rumbo. Si el aporte se dio para un fin específico, muestra por separado cuánto se destinó a ese fin; si se mezcla con la caja general, la segunda pregunta queda sin respuesta.
Frecuencia del informe según el tamaño de la iglesia
Los informes irregulares dan la impresión de que la iglesia solo se acuerda del socio cuando lo necesita. El ritmo del mapa tiene tres niveles: un resumen breve cada mes, un informe completo de una página cada trimestre y una carta de agradecimiento a fin de año. Lo que cambia de una iglesia a otra es quién lo hace y cómo.
Iglesia pequeña (hasta unas 100 personas)
Suele haber una sola persona a cargo de todo, muchas veces el tesorero. Mantén el resumen mensual en tres o cuatro líneas, enviado el mismo día de cada mes. El informe trimestral puede hacerse en un procesador de texto común, y la carta de fin de año puede ir firmada a mano por el pastor.
Iglesia mediana
Divide la tarea: el tesorero cierra las cifras en una fecha fija y otra persona, de comunicación o de secretaría, redacta el texto y elige las fotos. Una lista de correo solo para socios evita que el informe se pierda entre otros avisos.
Iglesia grande
Cada proyecto necesita su propio responsable de la información de resultados, y la tesorería consolida los montos en un sistema de gestión de la iglesia o en una carpeta compartida. El riesgo es que el informe se convierta en pieza publicitaria; mantén el mismo formato sencillo para todos.
Sea cual sea el tamaño, comunica el calendario en el primer envío.
Publicidad
Formato visual simple: una plantilla de informe de una página
Un informe largo casi nunca se lee hasta el final. Usa siempre la misma plantilla: cuando el socio reconoce la estructura, encuentra la información más rápido. Aquí tienes un modelo para copiar y adaptar.
Arriba, el título y el período: "Proyecto de Apoyo Escolar, informe del segundo trimestre".
Debajo, tres números grandes, uno al lado del otro: monto recibido en el trimestre, monto invertido en el trimestre, niños atendidos por semana. Si hay saldo, una línea breve explica dónde está guardado y para qué se usará.
Después, como máximo un gráfico de barras con los gastos en cuatro o cinco categorías, sin exceso de colores.
En el centro de la página, dos fotos reales de la actividad, con permiso de quienes aparecen, y un párrafo de historia de hasta cinco frases.
Luego, una frase sobre el próximo trimestre: "En los próximos meses queremos abrir un grupo más los jueves."
Al pie, la frase de contacto: "¿Dudas o sugerencias? Escribe o llama al tesorero al teléfono o correo de abajo; respondemos en un máximo de 2 días hábiles." Y una última línea: "El estado de cuenta completo del período está disponible para cualquier socio que lo pida."
Historias de impacto contadas con permiso
Las cifras muestran tamaño; las historias muestran sentido. La historia no tiene que ser extraordinaria, solo verdadera, específica y contada con respeto. Sigue estos pasos cada trimestre:
- Elige a una persona o familia por informe, alternando entre los proyectos a lo largo del año.
- Conversa con ella antes de escribir: explícale a dónde se enviará el texto y quién lo leerá.
- Pide autorización por escrito para usar nombre, foto y detalles, y ofrece la opción de usar solo el primer nombre o ningún nombre.
- Describe el antes y el después concretos: la situación inicial y lo que cambió, sin exagerar ni prometer.
- Léele el texto final a la persona o envíaselo antes de publicarlo.
- Guarda la autorización en la misma carpeta del informe, con fecha.
La ley de protección de datos de tu país puede exigir consentimiento para usar nombres e imágenes, así que consulta con un abogado si tienes dudas. Los niños y las situaciones delicadas, como enfermedad, deudas o violencia, piden doble cuidado: en general es mejor contar la historia sin rostro y sin nombre. Antes de enviar, pregúntate: ¿la persona mencionada se sentiría respetada?
Canal directo de contacto: quién responde y cómo
Un informe sin espacio para preguntas parece un comunicado. Incluye nombre, teléfono y correo del tesorero (o de quien atiende a los socios) al pie de todos los informes, y acuerda un plazo que el equipo pueda cumplir, como 2 días hábiles. Anota cada pregunta recibida y aplica estas reglas:
- Si la pregunta es sobre un monto o un gasto, responde con la cifra exacta y ofrece el detalle de esa categoría.
- Si el socio hace una crítica, agradece, dile cuándo responderás y consulta al liderazgo antes de dar la respuesta final.
- Si el socio avisa que va a reducir o terminar su apoyo, llámalo en lugar de responder por escrito, agradece lo que dio y pregúntale con sinceridad el motivo.
- Si el socio pide un recibo o constancia con fines fiscales, confirma con un contador local qué puede emitir la iglesia antes de prometer cualquier documento.
- Si la misma duda aparece tres veces, incluye la respuesta en el próximo informe.
Con los socios que más sostienen la obra, incluidas las iglesias aliadas, agenda una visita, una llamada o un café al año para agradecer. Ningún documento reemplaza ese contacto.
Un ejemplo: la iglesia que solo escribía en diciembre
Piensa en una iglesia de 190 miembros que sostiene a un matrimonio misionero en el interior del país y un proyecto de apoyo escolar para niños del barrio. Tiene 38 donantes recurrentes, entre miembros y antiguos miembros que se mudaron de ciudad, dos iglesias aliadas y una panadería que dona la merienda de los niños. El único contacto era un mensaje de campaña en diciembre. En marzo, una de las iglesias aliadas avisa que va a revisar sus compromisos misioneros.
El pastor reúne al tesorero, a una hermana que se encarga de la comunicación y al coordinador del apoyo escolar. En la primera semana, el tesorero arma una hoja de cálculo con 41 filas: nombre, contacto, forma de apoyo, destino de la ofrenda y fecha de inicio. Descubre que seis donantes aportan para misiones y no para el apoyo escolar, lo que cambia lo que cada uno necesita leer.
En la segunda semana, la hermana de comunicación arma la plantilla de una página con las tres cifras del trimestre y el pie de contacto. El coordinador conversa con la madre de un alumno, que autoriza por escrito contar la historia de su hijo solo con el primer nombre y sin foto del rostro. El pastor llama a la iglesia aliada, le agradece y promete el primer informe antes del día 10 del mes siguiente.
Desde entonces, el resumen mensual sale cada día 10. El tesorero registra en una pestaña de la hoja cada pregunta recibida, con la fecha, quién respondió y cuándo. A fin de año, la carta va firmada por el pastor, con el resumen de los cuatro trimestres. La iglesia aliada renueva su apoyo y pide visitar el proyecto. Nada de esto exigió recursos nuevos, solo un calendario cumplido.
Errores que hacen que un socio fiel se vaya en silencio
El primero es rendir cuentas solo cuando vas a pedir más: cada informe empieza a sonar como la introducción de un pedido. Mantén el calendario también en los meses sin campaña.
El segundo es llenar la página de detalles técnicos para parecer transparente. El exceso de cifras esconde tanto como su ausencia.
El tercero es publicar historias sin autorización. Y el cuarto es dejar preguntas sin respuesta: un mensaje ignorado deshace meses de informes bien hechos.
Preguntas frecuentes
¿Necesito un informe distinto para cada socio?
No. Una plantilla estándar enviada a todos resuelve la mayoría de los casos. Separa solo por proyecto si hay donaciones designadas y reserva la personalización para la carta de fin de año.
¿Qué pongo en la rendición de cuentas si el resultado del período fue flojo?
Las mismas cifras de siempre, sin maquillaje, y una explicación breve de lo que se va a ajustar. La confianza crece cuando el socio también recibe las noticias difíciles.
¿Quién debe preparar el informe para donantes?
Por lo general, el tesorero reúne las cifras y otra persona se encarga del texto y las fotos. Dividir la tarea evita la sobrecarga y crea una revisión natural.
¿Debo publicar en el informe el nombre de quienes donan?
En general, no. El informe muestra cuánto entró y a dónde fue, no quién dio cuánto. Los agradecimientos con nombre, solo con la autorización de cada donante.
Señales de que la rendición de cuentas está funcionando
- Los socios responden a los resúmenes mensuales con comentarios, preguntas o pedidos de oración.
- Las preguntas recibidas se responden dentro del plazo acordado, y el registro lo demuestra.
- En la conversación anual, los socios mencionan detalles del proyecto que solo conocerían por los informes.
Una rendición de cuentas constante convierte a un donante ocasional en un socio de largo plazo. Para profundizar, revisa cómo lograr transparencia financiera sin exponer a los donantes, cómo organizar fondos específicos sin mezclar la caja, cómo hacer una auditoría interna sin generar desconfianza, cómo usar el email marketing en la iglesia y la guía completa de gestión financiera.

Vagner Soares es presbítero con ordenación pastoral, mentor y emprendedor digital, con más de 10 años de experiencia en tecnología, marketing digital y educación.
Sigue leyendo
 Planificación financiera · Guía de referenciaGuía completa de gestión financiera de la iglesia: los cinco pilares que sostienen las cuentasOrdena las finanzas de tu iglesia con presupuesto, transparencia, reserva, rendición de cuentas y plan de crisis. Una guía práctica para pastores y tesoreros.Leer artículo
 Planificación financieraFondo de reserva de la iglesia: cuánto guardar y cómo empezar con pocoAprende a crear el fondo de reserva de tu iglesia: cuánto guardar, cómo empezar con el 5% de los ingresos y cuándo no debes tocar ese dinero.Leer artículo
 Planificación financieraQué hacer cuando caen las ofrendas en la iglesia sin entrar en pánicoUn plan para los primeros 30 días de caída de ofrendas: diagnosticar la causa, recortar gastos no esenciales, comunicar, usar la reserva y recuperarse.Leer artículo