
Fondo de reserva de la iglesia: cuánto guardar y cómo empezar con poco
Aprende a crear el fondo de reserva de tu iglesia: cuánto guardar, cómo empezar con el 5% de los ingresos y cuándo no debes tocar ese dinero.
En este artículo
- Por qué tener una reserva: lo que de verdad protege
- Guardar con propósito: José, la hormiga y el granero del rico
- Cuánto guardar: la cuenta que cabe en una hoja
- Cómo empezar pequeño: porcentaje, cuenta y fecha
- Cuándo no usarla: la regla que protege la reserva
- Revisión anual: una agenda de treinta minutos
- Ejemplo: la iglesia de 130 miembros que empezó con 1.200 al mes
- Errores que vacían la reserva antes de que crezca
- Preguntas frecuentes
- Señales de que la reserva está funcionando
Mapa mental gratuito
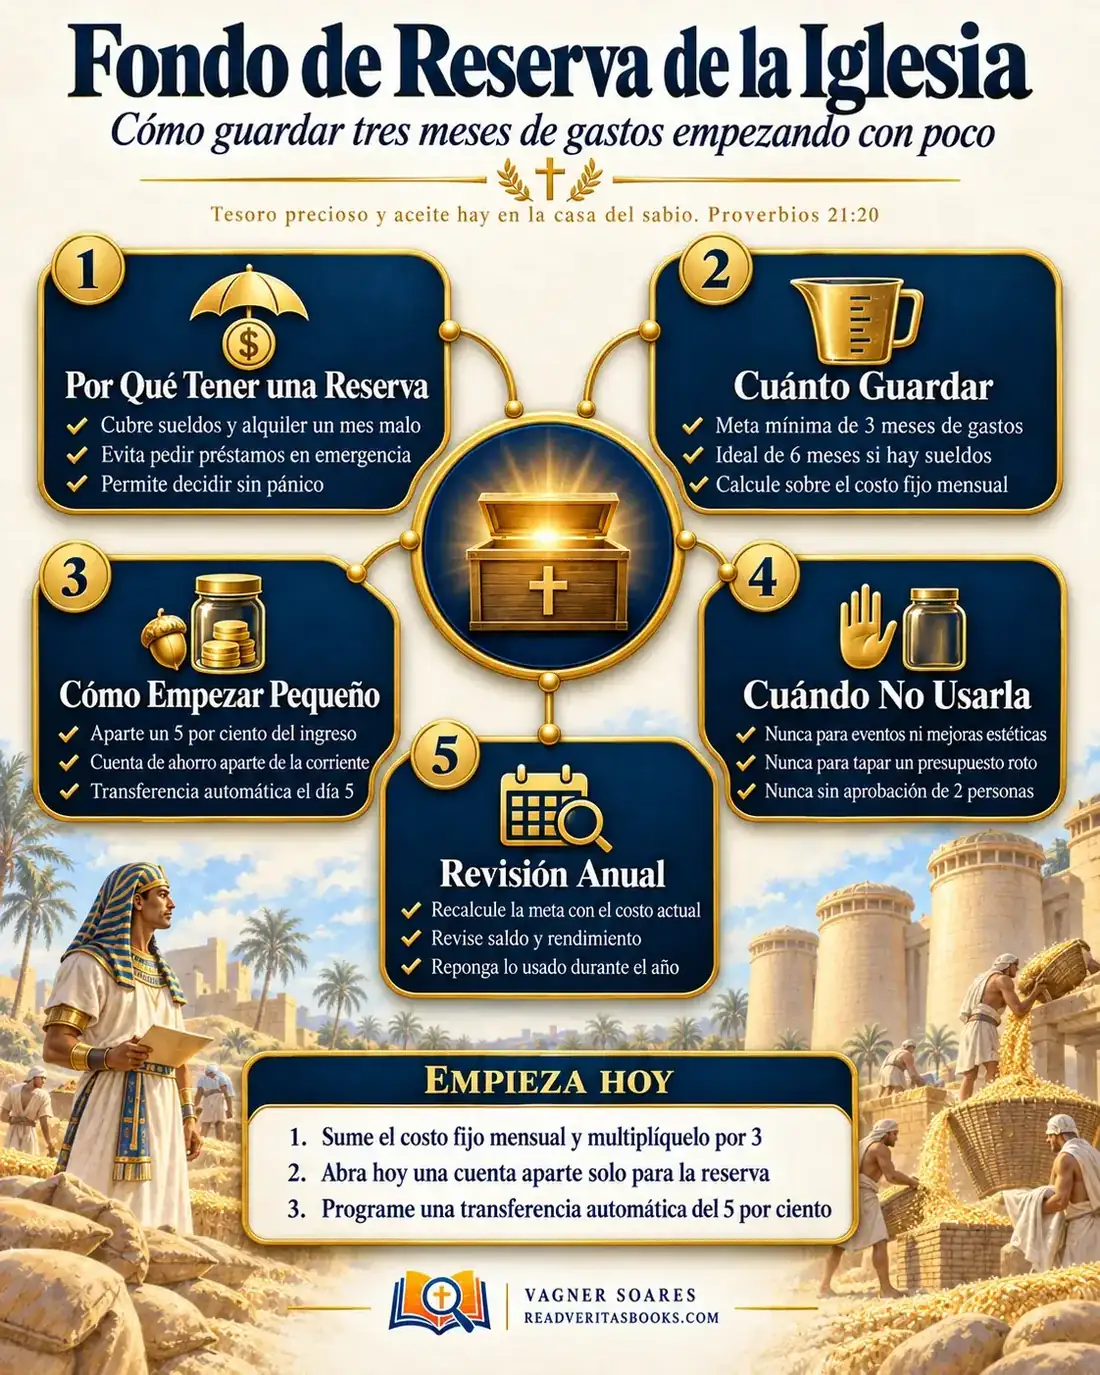
Esta guía completa en una página
Los cinco pasos de este artículo en una infografía lista para imprimir, colgar en el mural o enviar al equipo.
El mes en que bajan las ofrendas casi nunca se anuncia. Llegan las vacaciones y los bancos se vacían, una familia que aportaba se muda, el techo empieza a gotear justo la semana del alquiler. Si la iglesia vive con la caja en cero, cada imprevisto se convierte en reunión de urgencia, recorte apresurado o préstamo caro.
Esta guía te muestra cómo formar el fondo de reserva de la iglesia empezando con poco: por qué tener uno, cuánto guardar, cómo dar el primer paso sin asfixiar los ministerios, cuándo no tocar ese dinero y cómo revisarlo una vez al año.
Tesoro precioso y aceite hay en la casa del sabio
Proverbios 21:20
Por qué tener una reserva: lo que de verdad protege
El fondo de emergencia de la iglesia no existe para proteger el dinero. Protege personas y compromisos. Cuando la iglesia contrata a una secretaria, alquila un salón o sostiene a un pastor, asume obligaciones que vencen en su fecha, sea un mes bueno o malo.
Hay además una ganancia menos visible: la calidad de las decisiones. Con la caja al límite, el liderazgo decide bajo presión, recorta el ministerio equivocado o recurre a un préstamo con intereses que pesan durante meses. Unas semanas de aire permiten orar, escuchar a quien sabe del tema y elegir con calma. Con una reserva, un mes flojo deja de ser una crisis y pasa a ser solo un mes flojo.
La reserva no es una caja extra para proyectos ni reemplaza el presupuesto. Una iglesia que cierra en rojo todos los meses tiene un problema de presupuesto y debe atenderlo primero.
Publicidad
Guardar con propósito: José, la hormiga y el granero del rico
El versículo inicial tiene una segunda mitad que suele olvidarse: el necio, dice el proverbio, lo derrocha todo (Proverbios 21:20). Se comparan dos casas: en una hay provisión guardada, en la otra se consume todo lo que entra.
En Génesis 41, José interpreta los sueños del faraón y anuncia siete años de abundancia seguidos de siete de hambre. Su consejo es nombrar responsables y recoger la quinta parte de la cosecha durante los años buenos, guardándola como provisión para los años de escasez (Génesis 41:34-36). Cuando llegó el hambre, José abrió los depósitos (Génesis 41:56). El texto no fija un porcentaje para la iglesia ni promete que toda crisis se anunciará antes. Muestra un principio: apartar una parte en los tiempos buenos, con alguien responsable y un propósito definido, y usar la reserva cuando llega el tiempo para el que se formó.
Proverbios 6:6-8 señala a la hormiga, que sin jefe ni capataz prepara su comida en el verano. Para la iglesia, habla de un hábito mensual que no depende de que alguien se acuerde.
El equilibrio aparece en Lucas 12:16-21, la parábola del rico que derriba sus graneros para construir otros más grandes y descansar sobre sus bienes. Jesús concluye que así le pasa a quien acumula para sí mismo y no es rico delante de Dios (Lucas 12:21). La parábola no condena la planificación, condena acumular para uno mismo como fuente de seguridad. Una reserva con meta, límite y finalidad de servicio es lo contrario de aquel granero.
Cuánto guardar: la cuenta que cabe en una hoja
Antes de construir una torre, dice Jesús, uno se sienta a calcular los gastos (Lucas 14:28). Para definir la meta, sigue estos pasos:
- Reúne los estados de cuenta de los últimos seis meses, para no depender de un mes atípico.
- Separa solo los gastos fijos que no pueden detenerse: sueldos y cargas sociales, alquiler, luz, agua, internet, seguro, cuotas ya contratadas.
- Deja fuera eventos, campañas y proyectos especiales, que se pueden postergar en una crisis.
- Calcula el promedio mensual de esos gastos. Ese es el costo fijo mensual.
- Multiplícalo por tres. El resultado es la meta mínima.
- Si la iglesia tiene empleados, fija seis meses como segunda meta, porque los sueldos son el gasto más sensible.
- Pon la meta en el informe financiero mensual, junto al saldo, para que el liderazgo vea cuánto falta.
Divide la meta en etapas: primero un mes de costo fijo guardado, después dos, después tres.
Pequeña, mediana o grande
En una iglesia pequeña, de hasta unas 100 personas y sin empleados, tres meses suelen alcanzar, y a veces un mes de reserva ya cubre la reparación que más asusta. En una iglesia mediana, con uno o dos empleados, conviene avanzar hasta seis meses. En una iglesia grande, seis meses son el punto de partida, y es mejor separar la reserva operativa de los fondos con destino propio, como construcción o misiones, como explica el artículo sobre fondos específicos sin mezclar la caja.
Cómo empezar pequeño: porcentaje, cuenta y fecha
Muchas iglesias nunca empiezan porque esperan a que sobre dinero, y casi nunca sobra. El camino es decidir de antemano cuánto se aparta, dónde queda y qué día sale de la cuenta principal.
Porcentaje o monto fijo
Apartar el 5 por ciento de cada ingreso, también en los meses flojos, acompaña la realidad: cuando las ofrendas suben, la reserva crece más; cuando bajan, el depósito disminuye sin ahogar las cuentas. El monto fijo es más previsible, pero pesa en un mes malo y tienta al liderazgo a suspender el depósito. Si el 5 por ciento es imposible ahora, empieza con 2 o 3 y fija una fecha para subirlo.
Dónde queda el dinero
Si la reserva está en la misma cuenta del día a día, se gastará sin que nadie lo note. Abre una cuenta separada a nombre de la iglesia, con movimientos limitados a quienes responden por las finanzas. Antes, confirma con tu contador y con el banco qué tipo de cuenta conviene y cómo registrarla en la contabilidad. Cuando el monto crezca, revisa el artículo sobre inversiones conservadoras para la reserva.
El día de la transferencia
Programa una transferencia automática al inicio del mes, por ejemplo el día 5, calculada sobre los ingresos del mes anterior, para que el 5 por ciento siga la realidad. Así, ahorrar no depende de la memoria de nadie.
Publicidad
Cuándo no usarla: la regla que protege la reserva
Una reserva sin reglas de uso termina siendo una caja extra. Basta un evento que se pasó del presupuesto o una pintura que alguien considera urgente, y en pocos meses el fondo desaparece. Ante cualquier pedido de retiro, aplica esta regla:
- Si los ingresos bajaron un mes y los gastos fijos no cierran, usa la reserva para cubrir la diferencia y revisa el presupuesto en la reunión siguiente.
- Si surgió una reparación urgente que impide usar el edificio con seguridad, usa la reserva y registra el motivo.
- Si el pedido es para un evento, una campaña o una mejora estética, no la uses. Esos gastos necesitan su propio presupuesto.
- Si las cuentas cierran en rojo tres meses seguidos, no tapes el hueco con la reserva. El problema es estructural y pide ajustar gastos.
- Si una sola persona está decidiendo, detente. Ningún retiro se hace sin dos aprobaciones registradas.
Modelo de reglamento para aprobar en acta
“El fondo de reserva de la iglesia tiene como finalidad garantizar el pago de los gastos fijos en meses de caída de ingresos y cubrir reparaciones urgentes que impidan el uso seguro del edificio. Se formará con el depósito mensual del 5 por ciento de los ingresos, transferido a una cuenta separada a más tardar el día 5 de cada mes. No podrá usarse para eventos, campañas, mejoras estéticas ni déficit permanente del presupuesto. Todo retiro requiere la aprobación de dos personas del liderazgo, registrada en acta con fecha, monto y motivo, y va acompañado de un plan de reposición.”
Las dos aprobaciones protegen el dinero y a las personas. Al organizar la colecta para los creyentes de Judea, Pablo se ocupó de que nadie pudiera criticarlo por la forma de administrar esa ofrenda, y explicó que procuraba hacer lo correcto no solo delante del Señor sino también delante de los hombres (2 Corintios 8:20-21).
Revisión anual: una agenda de treinta minutos
La iglesia crece, contrata, se muda. Una meta antigua puede estar desactualizada, y una reserva que ya se usó necesita recuperarse. Reserva un punto de la agenda en la reunión en que se aprueba el presupuesto del año siguiente:
- El tesorero presenta la meta, el saldo inicial, los depósitos, el rendimiento y el saldo actual.
- Alguien que no mueve la cuenta compara el estado de cuenta con los registros internos.
- El liderazgo repasa cada retiro del año, con fecha, monto, motivo y las dos aprobaciones.
- Se recalcula el costo fijo mensual con los valores actuales y la meta correspondiente.
- Si hubo retiros, se aprueba el plan de reposición, por ejemplo subiendo el porcentaje durante algunos meses.
- Todo queda en acta y se presenta un resumen a la iglesia, con totales y sin exponer a quienes aportan.
Una reserva estancada mientras los gastos crecen se está achicando; una que superó la meta con holgura puede bajar su porcentaje y destinar el excedente a la misión. Confirma con tu contador si la inversión sigue siendo adecuada.
Ejemplo: la iglesia de 130 miembros que empezó con 1.200 al mes
Considera una iglesia de 130 miembros sin ninguna reserva. En julio, las ofrendas bajan por las vacaciones y la tesorera tiene que atrasar dos días el sueldo de la secretaria de medio tiempo.
Ella y el pastor hacen la cuenta, en moneda local. El promedio de ingresos de los últimos seis meses es de 24.000. Los gastos fijos (secretaria y cargas, sostén pastoral, alquiler, luz, agua, internet y limpieza) suman 18.000. La meta mínima queda en 54.000, y el 5 por ciento de los ingresos da 1.200 al mes. La tesorera anota lo que todos deben ver: a ese ritmo, la primera etapa, un mes de costo fijo, llega en poco más de un año.
En la reunión de agosto, el liderazgo aprueba el reglamento en acta y define a las dos personas que autorizan retiros: la tesorera y el presidente del comité de finanzas. Esa misma semana se abre la cuenta separada y la transferencia queda programada para el día 5.
Catorce meses después, la reserva tiene 16.800. Aparece una filtración sobre el tablero eléctrico, y la reparación cuesta 4.000. La tesorera aplica la regla: es una reparación urgente que impide usar el edificio con seguridad. Los dos aprueban, el retiro se registra con fecha, monto y motivo, y el trabajo se paga al contado. En la reunión siguiente se aprueba la reposición: 7 por ciento durante nueve meses.
En noviembre, en la revisión anual, el alquiler subió y el costo fijo pasó a 19.500, con una nueva meta de 58.500. La iglesia todavía está lejos, pero por primera vez un imprevisto se resolvió sin reunión de urgencia, sin préstamo y sin atrasar el sueldo de nadie.
Errores que vacían la reserva antes de que crezca
Esperar a que sobre dinero para empezar es el error más común. Cada mes postergado es un mes sin aire, así que empieza con el porcentaje posible.
Dejar la reserva en la cuenta del día a día viene justo después. Sin cuenta separada y estado de cuenta propio, el dinero se va de a poco en gastos pequeños.
Usar y olvidar reponer vacía la reserva en silencio. Todo retiro debe salir de la reunión con un plan de reposición, con porcentaje y plazo.
Preguntas frecuentes
¿Una iglesia pequeña también necesita fondo de reserva?
Sí. El monto será proporcional al presupuesto, pero la lógica es la misma. En una iglesia pequeña, una sola reparación puede comprometer todo el mes.
¿Cuánta reserva financiera debe tener una iglesia?
La referencia mínima es tres meses de gastos fijos. Si hay empleados, lo ideal es avanzar hasta seis meses, porque los sueldos son el compromiso más sensible.
¿La reserva puede generar intereses?
Puede, si la inversión es de bajo riesgo y permite retirar el dinero rápido, porque tiene que estar disponible en el mes difícil. Consulta con tu contador las opciones adecuadas y cómo registrar el rendimiento.
¿Tener una reserva no es falta de fe?
No, cuando tiene meta, límite y propósito de servir. José guardó en la abundancia para alimentar al pueblo en el hambre. Lo que Jesús condena en Lucas 12 es acumular para uno mismo, no administrar con prudencia lo que se le confió a la iglesia.
Señales de que la reserva está funcionando
- El informe mensual muestra meta, saldo y cuánto falta, y el liderazgo lee esas cifras sin sobresaltos.
- La transferencia del día 5 ocurre sin que nadie tenga que acordarse.
- Ningún retiro se hizo sin dos aprobaciones registradas en acta.
- Un mes flojo se atravesó sin atrasar sueldos ni pedir préstamos.
Una reserva construida poco a poco le da a la iglesia algo que ninguna campaña de emergencia resuelve: tranquilidad para atravesar meses difíciles. Para seguir con las finanzas de la iglesia, revisa cómo armar un plan ante la caída de las ofrendas, cómo hacer una remodelación sin comprometer las finanzas, cómo armar el presupuesto anual en 5 pasos y la guía completa de gestión financiera de la iglesia.

Vagner Soares es presbítero con ordenación pastoral, mentor y emprendedor digital, con más de 10 años de experiencia en tecnología, marketing digital y educación.
Sigue leyendo
 Planificación financieraCómo organizar la rendición de cuentas a donantes recurrentes y sociosOrganiza la rendición de cuentas a donantes y socios de tu iglesia con un informe de una página, historias reales y un canal directo de contacto.Leer artículo
 Planificación financieraQué hacer cuando caen las ofrendas en la iglesia sin entrar en pánicoUn plan para los primeros 30 días de caída de ofrendas: diagnosticar la causa, recortar gastos no esenciales, comunicar, usar la reserva y recuperarse.Leer artículo
 Planificación financiera · Guía de referenciaGuía completa de gestión financiera de la iglesia: los cinco pilares que sostienen las cuentasOrdena las finanzas de tu iglesia con presupuesto, transparencia, reserva, rendición de cuentas y plan de crisis. Una guía práctica para pastores y tesoreros.Leer artículo