
Fundo de reserva da igreja: por que ter um e como começar pequeno
Aprenda a montar o fundo de reserva da igreja: quanto guardar, como começar com 5% das entradas e quando esse dinheiro não deve ser usado.
Neste artigo
- Por que ter reserva: o que ela protege de verdade
- Guardar com propósito: José, a formiga e o celeiro do rico
- Quanto guardar: a conta que cabe em uma folha
- Como começar pequeno: percentual, conta e data
- Quando não usar: a regra que protege a reserva
- Revisão anual: uma pauta de trinta minutos
- Exemplo: a igreja de 130 membros que começou com R$ 1.200
- Erros que esvaziam a reserva antes de ela crescer
- Perguntas frequentes
- Sinais de que a reserva está funcionando
Mapa mental gratuito
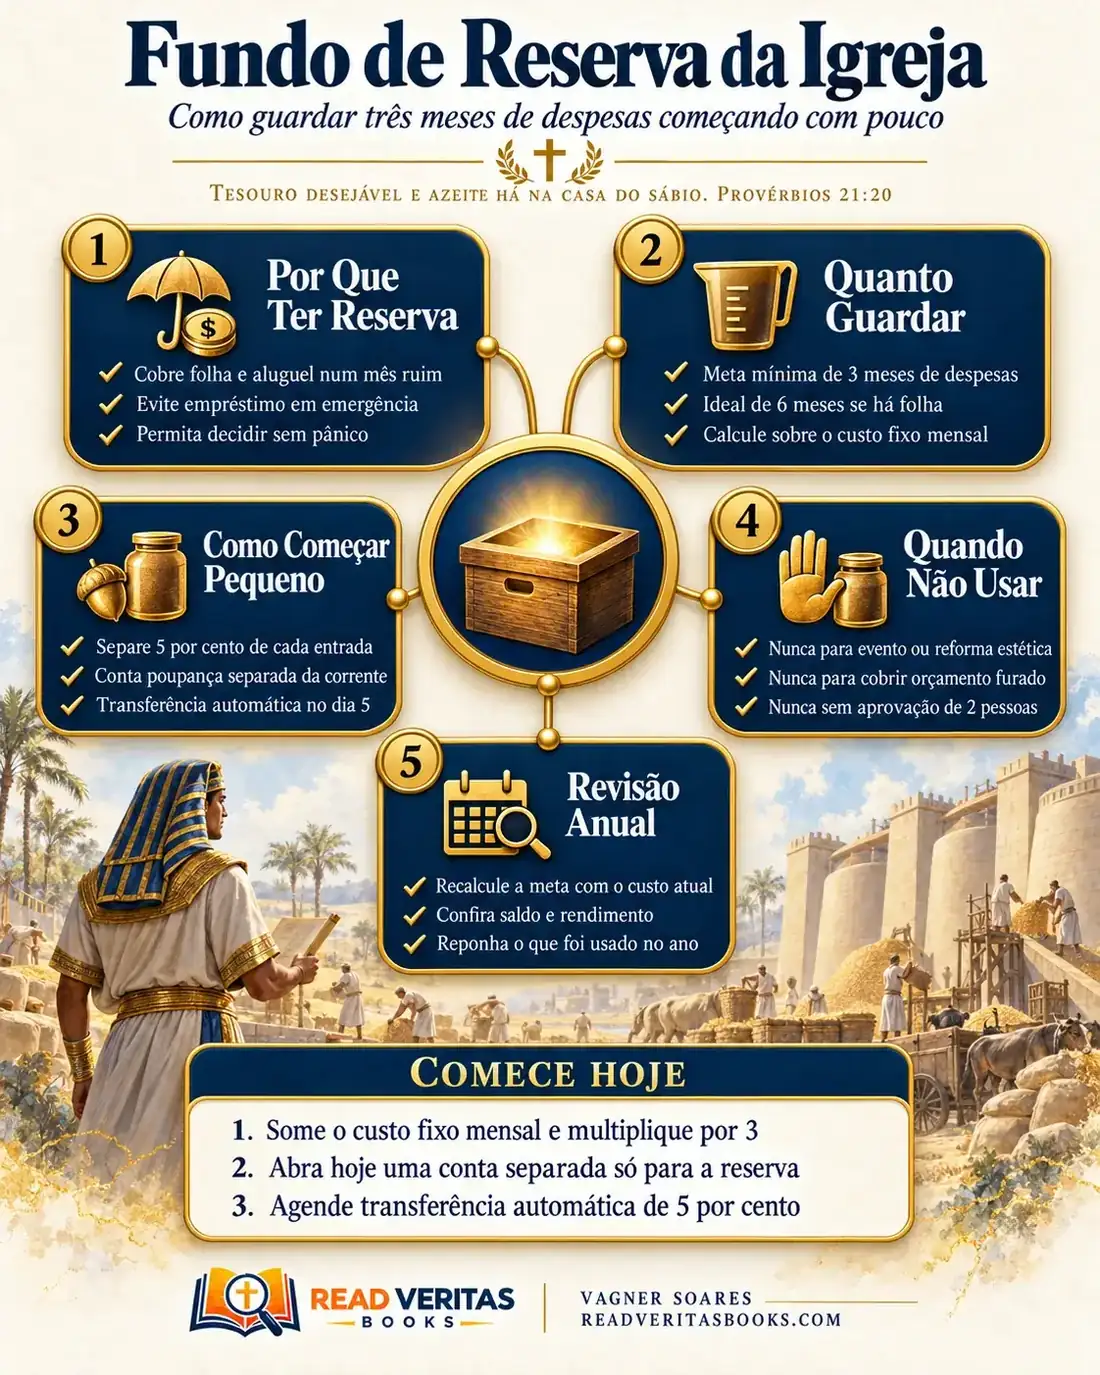
Este guia inteiro em uma página
Os cinco passos deste artigo num infográfico pronto para imprimir, fixar no mural ou mandar para a equipe.
O mês em que as ofertas caem quase nunca avisa que vai chegar. As férias esvaziam os bancos, uma família que contribuía muda de cidade, o telhado começa a pingar justo na semana do aluguel. Quando a igreja vive com o caixa zerado, cada imprevisto vira reunião de emergência, corte apressado ou empréstimo caro.
Este guia mostra como montar o fundo de reserva da igreja começando pequeno: por que ter um, quanto guardar, como dar o primeiro passo sem sufocar os ministérios, quando não tocar nesse dinheiro e como revisá-lo uma vez por ano.
Tesouro desejável e azeite há na casa do sábio
Provérbios 21:20
Por que ter reserva: o que ela protege de verdade
A reserva de emergência da igreja não existe para proteger o dinheiro. Ela protege pessoas e compromissos. Quando a igreja contrata uma secretária, aluga um salão ou sustenta um pastor, assume obrigações que vencem na data certa, seja o mês bom ou ruim. A família de quem trabalha na igreja não pode esperar a oferta melhorar para pagar as próprias contas.
Há também um ganho menos visível: a qualidade das decisões. Com o caixa no limite, a liderança decide sob pressão, corta o ministério errado ou recorre a um empréstimo com juros que pesam por meses. Algumas semanas de fôlego permitem orar, ouvir quem entende do assunto e escolher com calma. Com reserva, um mês fraco deixa de ser crise e passa a ser apenas um mês fraco.
A reserva não é um caixa extra para projetos, nem substitui o orçamento. Uma igreja que fecha no vermelho todo mês tem um problema de orçamento e precisa tratar disso primeiro.
Publicidade
Guardar com propósito: José, a formiga e o celeiro do rico
O versículo de abertura tem uma segunda metade que costuma ser esquecida: “mas o homem insensato os esgota” (Provérbios 21:20). O provérbio compara duas casas: numa há provisão guardada, na outra tudo o que entra é consumido.
Em Gênesis 41, José interpreta os sonhos do faraó e anuncia sete anos de fartura seguidos de sete de fome. Seu conselho é nomear responsáveis e tomar “a quinta parte da terra do Egito nos sete anos de fartura”, guardando o alimento “para os sete anos de fome” (Gênesis 41:34-36). Quando a fome chegou, “abriu José tudo em que havia mantimento” (Gênesis 41:56). O texto não fixa um percentual para a igreja nem promete que toda crise será anunciada antes. Mostra um princípio: separar uma parte nos tempos bons, com alguém responsável e um propósito definido, e usar a reserva quando chega o tempo para o qual ela foi formada.
Provérbios 6:6-8 aponta para a formiga, que, sem chefe nem fiscal, “Prepara no verão o seu pão”. Para a igreja, isso fala de um hábito mensal que não depende de alguém lembrar.
O equilíbrio vem em Lucas 12:16-21, a parábola do rico que derruba os celeiros para construir maiores e descansar sobre os bens. Jesus conclui: “Assim é aquele que para si ajunta tesouros, e não é rico para com Deus” (Lucas 12:21). A parábola não condena o planejamento, condena acumular para si como fonte de segurança. Uma reserva com meta, limite e finalidade de serviço é o oposto daquele celeiro.
Quanto guardar: a conta que cabe em uma folha
Antes de construir uma torre, diz Jesus, a pessoa se assenta e faz as contas (Lucas 14:28). Para definir a meta, siga estes passos:
- Reúna os extratos dos últimos seis meses, para não depender de um mês atípico.
- Separe só as despesas fixas que não podem parar: salários e encargos, aluguel, energia, água, internet, seguro, parcelas já contratadas.
- Deixe de fora eventos, campanhas e projetos especiais, que podem ser adiados numa crise.
- Calcule a média mensal dessas despesas. Esse é o custo fixo mensal.
- Multiplique por três. O resultado é a meta mínima.
- Se a igreja tem funcionários, defina seis meses como segunda meta, porque a folha é a despesa mais sensível.
- Coloque a meta no relatório financeiro mensal, ao lado do saldo, para que a liderança veja quanto falta.
Divida a meta em marcos: primeiro um mês de custo fixo guardado, depois dois, depois três.
Pequena, média ou grande
Numa igreja pequena, de até cerca de 100 pessoas e sem funcionários, três meses costumam bastar, e às vezes um mês de reserva já cobre o conserto que mais assusta. Numa igreja média, com um ou dois funcionários, vale caminhar para seis meses. Numa igreja grande, seis meses são o ponto de partida, e convém separar a reserva operacional dos fundos com destino próprio, como construção ou missões, como explica o artigo sobre fundos específicos sem misturar o caixa.
Como começar pequeno: percentual, conta e data
Muitas igrejas nunca começam porque esperam sobrar dinheiro, e ele raramente sobra. O caminho é decidir antes quanto será separado, onde vai ficar e em que dia sai da conta principal.
Percentual ou valor fixo
Separar 5 por cento de cada entrada, inclusive nos meses fracos, acompanha a realidade: quando as ofertas sobem, a reserva cresce mais; quando caem, o depósito diminui sem estrangular as contas. O valor fixo é mais previsível, mas pesa num mês ruim e tenta a liderança a suspender o depósito. Se 5 por cento for impossível agora, comece com 2 ou 3 e marque uma data para aumentar.
Onde o dinheiro fica
Se a reserva estiver na mesma conta do dia a dia, será gasta sem que ninguém perceba. Abra uma conta separada em nome da igreja, com movimentação restrita a quem responde pelas finanças. Antes, confirme com o contador e com o banco o tipo de conta adequado e como registrá-la na contabilidade. Quando o valor crescer, veja o artigo sobre investimentos conservadores para a reserva.
O dia da transferência
Agende uma transferência automática no início do mês, por exemplo no dia 5, calculada sobre as entradas do mês anterior, para que os 5 por cento acompanhem a realidade. Assim, guardar não depende da memória de ninguém.
Publicidade
Quando não usar: a regra que protege a reserva
Uma reserva sem regra de uso vira caixa extra. Basta um evento que estourou o orçamento ou uma pintura que alguém considera urgente, e em poucos meses o fundo desaparece. Diante de qualquer pedido de retirada, aplique esta regra:
- Se a entrada caiu num mês e as despesas fixas não fecham, use a reserva para cobrir a diferença e revise o orçamento na reunião seguinte.
- Se surgiu um conserto urgente que impede o uso seguro do prédio, use a reserva e registre o motivo.
- Se o pedido é para evento, campanha ou reforma estética, não use. Esses gastos precisam de orçamento próprio.
- Se as contas fecham no vermelho três meses seguidos, não tape o buraco com a reserva. O problema é estrutural e pede ajuste de despesas.
- Se apenas uma pessoa está decidindo, pare. Nenhuma retirada acontece sem duas aprovações registradas.
Modelo de regulamento para aprovar em ata
“O fundo de reserva da igreja tem por finalidade garantir o pagamento das despesas fixas em meses de queda de receita e cobrir consertos urgentes que impeçam o uso seguro do prédio. Será formado pelo depósito mensal de 5 por cento das entradas, transferido para conta separada até o dia 5 de cada mês. Não poderá ser usado para eventos, campanhas, reformas estéticas ou déficit permanente do orçamento. Toda retirada exige a aprovação de duas pessoas da liderança, registrada em ata com data, valor e motivo, e vem acompanhada de um plano de reposição.”
As duas aprovações protegem o dinheiro e as pessoas. Ao organizar a coleta para os cristãos da Judeia, Paulo cuidou para que ninguém pudesse acusá-lo na administração daquela oferta: “zelamos do que é honesto, não só diante do Senhor, mas também diante dos homens” (2 Coríntios 8:21).
Revisão anual: uma pauta de trinta minutos
A igreja cresce, contrata, troca de prédio. Uma meta antiga pode estar defasada, e uma reserva já usada precisa ser recomposta. Reserve um item da pauta na reunião em que se aprova o orçamento do ano seguinte:
- O tesoureiro apresenta a meta, o saldo inicial, os depósitos, o rendimento e o saldo atual.
- Alguém que não movimenta a conta confere o extrato com os registros internos.
- A liderança lê cada retirada do ano, com data, valor, motivo e as duas aprovações.
- Recalcula-se o custo fixo mensal com os valores atuais e a meta correspondente.
- Se houve retirada, aprova-se o plano de reposição, por exemplo elevando o percentual por alguns meses.
- Registra-se tudo em ata e apresenta-se um resumo à igreja, com totais e sem expor quem contribui.
Uma reserva parada enquanto as despesas crescem está encolhendo; uma que passou da meta com folga pode ter o percentual reduzido e o excedente direcionado à missão. Confirme com o contador se a aplicação continua adequada.
Exemplo: a igreja de 130 membros que começou com R$ 1.200
Considere uma igreja de 130 membros sem nenhuma reserva. Em julho, as ofertas caem por causa das férias, e a tesoureira precisa atrasar em dois dias o salário da secretária de meio período. Na semana seguinte, ela procura o pastor.
Os dois fazem a conta. A média das entradas dos últimos seis meses é de R$ 24.000. As despesas fixas (secretária e encargos, sustento pastoral, aluguel, energia, água, internet e limpeza) somam R$ 18.000. A meta mínima fica em R$ 54.000, e 5 por cento das entradas dão R$ 1.200 por mês. A tesoureira anota o que todos precisam ver: nesse ritmo, o primeiro marco, um mês de custo fixo, chega em pouco mais de um ano.
Na reunião de agosto, a liderança aprova o regulamento em ata e define as duas pessoas que autorizam retiradas: a tesoureira e o presidente do conselho fiscal. Na mesma semana, a conta separada é aberta e a transferência fica agendada para o dia 5.
Catorze meses depois, a reserva tem R$ 16.800. Uma infiltração aparece sobre o quadro de energia, e o conserto custa R$ 4.000. A tesoureira aplica a regra: é um reparo urgente que impede o uso seguro do prédio. Os dois aprovam, a retirada é registrada com data, valor e motivo, e o serviço é pago à vista. Na reunião seguinte, aprova-se a reposição: 7 por cento durante nove meses.
Em novembro, na revisão anual, o aluguel foi reajustado e o custo fixo passou para R$ 19.500, com nova meta de R$ 58.500. A igreja ainda está longe dela, mas pela primeira vez um imprevisto foi resolvido sem reunião de emergência, sem empréstimo e sem atrasar o salário de ninguém.
Erros que esvaziam a reserva antes de ela crescer
Esperar sobrar dinheiro para começar é o erro mais comum. Cada mês adiado é um mês sem fôlego, então comece com o percentual possível.
Deixar a reserva na conta do dia a dia vem logo depois. Sem conta separada e extrato próprio, o dinheiro some aos poucos em pequenas despesas.
Usar e esquecer de repor esvazia a reserva em silêncio. Toda retirada precisa sair da reunião com um plano de reposição, com percentual e prazo.
Perguntas frequentes
Igreja pequena também precisa de fundo de reserva?
Sim. O valor será proporcional ao orçamento, mas a lógica é a mesma. Numa igreja pequena, um único conserto pode comprometer o mês inteiro.
Quanto a igreja deve ter de reserva financeira?
A referência mínima é três meses de despesas fixas. Se há funcionários, o ideal é caminhar para seis meses, porque a folha é o compromisso mais sensível.
A reserva pode render juros?
Pode, desde que a aplicação tenha baixo risco e permita resgate rápido, porque o dinheiro precisa estar disponível no mês difícil. Confirme com o contador as opções adequadas e como registrar o rendimento.
Ter reserva não é falta de fé?
Não, quando ela tem meta, limite e propósito de servir. José guardou na fartura para alimentar o povo na fome. O que Jesus condena em Lucas 12 é acumular para si, não administrar com prudência o que foi confiado à igreja.
Sinais de que a reserva está funcionando
- O relatório mensal mostra meta, saldo e quanto falta, e a liderança lê esses números sem susto.
- A transferência do dia 5 acontece sem que ninguém precise lembrar.
- Nenhuma retirada aconteceu sem duas aprovações registradas em ata.
- Um mês fraco foi atravessado sem atrasar salários nem pedir empréstimo.
Uma reserva construída aos poucos dá à igreja algo que nenhuma campanha emergencial resolve: tranquilidade para atravessar meses difíceis. Para completar o planejamento financeiro da igreja, veja como montar um plano para queda nas ofertas, como fazer uma reforma sem comprometer as finanças, como montar o orçamento anual em 5 passos e o guia completo de gestão financeira da igreja.

Vagner Soares é presbítero com ordenação pastoral, mentor e empreendedor digital, com mais de 10 anos de experiência em tecnologia, marketing digital e educação.
Continue lendo
 Planejamento financeiroComo organizar a prestação de contas para doadores recorrentes e parceirosMonte a prestação de contas para doadores e parceiros da igreja com um relatório de 1 página, histórias reais e um canal direto de contato.Ler artigo
 Planejamento financeiroComo lidar com uma queda nas ofertas sem entrar em pânicoUm plano para os primeiros 30 dias de queda nas ofertas: diagnosticar a causa, cortar gastos não essenciais, comunicar, usar a reserva e se recuperar.Ler artigo
 Planejamento financeiro · Guia de referênciaGuia completo de gestão financeira da igreja: os cinco pilares que sustentam as contasOrganize as finanças da igreja com orçamento, transparência, reserva, prestação de contas e plano de crise. Um guia prático para pastores e tesoureiros.Ler artigo