
Como fazer auditoria interna na igreja sem criar desconfiança
Aprenda a fazer auditoria interna na igreja sem criar desconfiança: o que revisar primeiro, quem conduz, o tom da conversa e a frequência ideal.

Neste artigo
- Por que auditar: conferir protege quem serve
- Contas conferidas por mais de uma pessoa: o que a Bíblia mostra
- O que revisar primeiro: um roteiro em seis passos
- Quem conduz: a comissão conforme o tamanho da igreja
- Tom da conversa: modelo de aviso e roteiro do encontro
- Frequência saudável: o ritmo e o que observar
- Exemplo: a primeira conferência de uma igreja de 195 membros
- Quando a conferência encontra uma diferença
- Erros que fazem a conferência parecer acusação
- Perguntas frequentes
- Sinais de que a rotina está funcionando
Mapa mental gratuito
Este guia inteiro em uma página
Os cinco passos deste artigo num infográfico pronto para imprimir, fixar no mural ou mandar para a equipe.
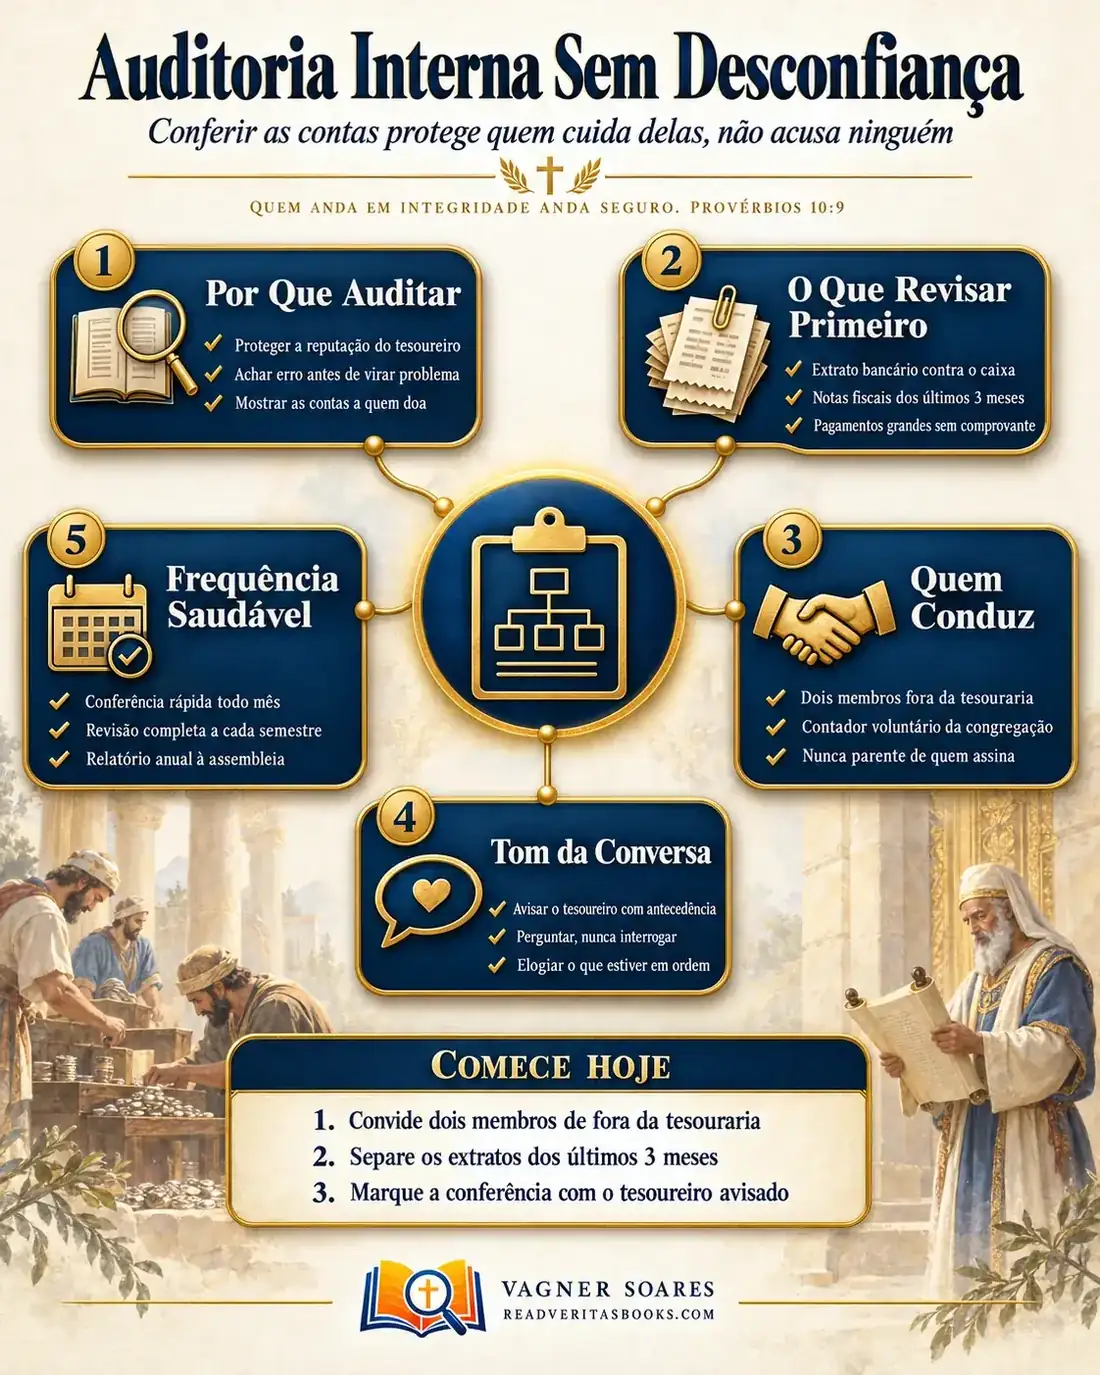
Basta alguém sugerir "vamos conferir as contas" para o clima mudar na reunião. O tesoureiro se sente acusado, a liderança fica sem graça e o assunto é adiado mais uma vez. Enquanto isso, só uma pessoa sabe como está o caixa, e qualquer erro, mesmo honesto, pode virar um problema difícil de explicar.
A saída não é deixar de conferir, e sim mudar a forma. Uma auditoria interna na igreja pode ser tão comum quanto a escala da recepção: marcada com antecedência, feita por pessoas independentes e conduzida com perguntas, não com acusações.
Quem anda em integridade anda seguro
Provérbios 10:9
Por que auditar: conferir protege quem serve
Em muitas igrejas, a conferência das contas só aparece quando já existe um boato. Nesse momento, qualquer revisão soa como julgamento, e o tesoureiro, culpado ou não, sai machucado. A proposta aqui é o contrário: a auditoria nasce como rotina, antes de qualquer dúvida.
Pense no tesoureiro honesto. Ele trabalha sozinho, muitas vezes à noite, e guarda comprovantes como pode. Se um dia alguém disser que "está faltando dinheiro", ele terá apenas a própria palavra. Com conferências regulares, ele tem relatórios assinados por outras pessoas. A auditoria é o melhor advogado de quem trabalha certo.
Há também a razão prática. Um lançamento duplicado, uma tarifa esquecida, uma soma errada na planilha: achados no mês seguinte, resolvem-se em minutos. Achados três anos depois, ninguém lembra o que aconteceu, e o erro honesto passa a parecer desvio.
E existe a confiança de quem contribui. A prestação de contas da igreja não exige expor quem deu quanto, mas exige mostrar que alguém olhou os números com cuidado.
Publicidade
Contas conferidas por mais de uma pessoa: o que a Bíblia mostra
A coleta de Paulo em 2 Coríntios 8
Em 2 Coríntios 8:18-21, Paulo trata da coleta das igrejas para os cristãos pobres de Jerusalém. Ele não leva o dinheiro sozinho: envia Tito e, com ele, um irmão escolhido pelas próprias igrejas. E explica o motivo: evitar críticas sobre a forma de administrar aquela oferta, pois "zelamos do que é honesto, não só diante do Senhor, mas também diante dos homens" (2 Coríntios 8:21).
O texto não diz que Paulo estava sob suspeita, nem traz um método contábil. Mostra que até um apóstolo preferiu que a administração do dinheiro fosse visível e acompanhada por outros. Ser honesto diante de Deus não dispensava ser transparente diante da igreja.
O cofre do templo em 2 Reis 12
Em 2 Reis 12:9-15, no reinado de Joás, o sacerdote Joiada coloca um cofre junto ao altar para a reforma do templo. Quando havia muito dinheiro, o escrivão do rei e o sumo sacerdote contavam juntos o que estava ali (2 Reis 12:10): duas pessoas, de funções diferentes.
O mesmo trecho diz que não pediam contas aos que pagavam os trabalhadores, "porque procediam com fidelidade" (2 Reis 12:15). O texto não condena a conferência nem a transforma em regra para tudo. Mostra uma confiança apoiada em um processo. O princípio para a igreja: conferir não é o oposto de confiar. A conferência dá base à confiança, e a fidelidade comprovada merece ser reconhecida.
O que revisar primeiro: um roteiro em seis passos
Na primeira conferência, limite o período aos últimos três meses e siga esta ordem:
- Reúna em uma única pasta, física ou digital, os extratos bancários, o livro-caixa ou a planilha da tesouraria e os comprovantes de despesa do período.
- Compare o saldo final de cada mês no extrato com o do livro-caixa. Se não baterem, a diferença guia o resto da conferência.
- Confira as entradas: cada relatório de contagem das ofertas deve corresponder a um depósito, com valor igual e data próxima.
- Confira as saídas: cada pagamento precisa de nota fiscal ou recibo com data, valor, descrição e indicação de quem autorizou.
- Separe os pagamentos acima do limite definido pela liderança e olhe esses com mais calma. É neles que a falta de comprovante pesa mais.
- Anote cada diferença em uma folha de pendências: data, valor, o que falta e quem vai resolver.
O período seguinte começa onde este terminou. Não tente recuperar anos de uma vez: o volume desanima e nada é concluído.
Quem conduz: a comissão conforme o tamanho da igreja
Duas regras valem sempre: quem audita não participa da rotina da tesouraria e não tem laço familiar com o tesoureiro nem com quem assina os pagamentos.
Quando houve murmuração sobre a distribuição às viúvas em Atos 6:1-6, os apóstolos pediram à comunidade que escolhesse sete homens "de boa reputação" (Atos 6:3) para cuidar do serviço. O texto trata da distribuição de alimentos, não de auditoria, mas mostra algo útil: quando recursos e desconfiança se encontram, a igreja escolheu pessoas reconhecidas, de forma pública.
Igreja pequena (até cerca de 100 pessoas)
Escolha dois membros cuidadosos e discretos, indicados na reunião de liderança e registrados em ata. Não precisam ser contadores. Se ninguém estiver livre de parentesco com a tesouraria, peça ajuda a um líder de outra igreja da mesma denominação ou rede.
Igreja média (cerca de 100 a 500 pessoas)
Forme uma comissão de dois ou três membros, com mandato definido, e troque pelo menos um nome a cada mandato. Um membro com formação contábil pode orientar o grupo. Se o estatuto prevê um conselho fiscal da igreja, é ele quem assume essa função.
Igreja grande
A comissão interna cuida das rotinas, e a liderança pode considerar uma revisão periódica por profissional externo e independente. Separe funções: quem lança não é quem paga, e quem paga não é quem concilia o banco. Confirme com um contador ou advogado o que a legislação local e o estatuto exigem.
Publicidade
Tom da conversa: modelo de aviso e roteiro do encontro
A mesma conferência pode soar como cuidado ou como flagrante. "A resposta branda desvia o furor" (Provérbios 15:1): o provérbio fala de palavras em geral, e serve bem para uma conversa sobre dinheiro, em que todos estão sensíveis.
Envie o aviso por escrito, com algumas semanas de antecedência. Um modelo para adaptar:
"Olá, [nome]. Como combinamos na reunião de liderança, a comissão de conferência vai revisar o período de [meses] no dia [data], às [hora], na [local]. Vamos olhar os extratos, o livro-caixa e os comprovantes do período. Se puder, deixe tudo reunido em uma pasta até [data]. Depois desta primeira, faremos a revisão completa a cada semestre, sempre a partir de onde a anterior parou. Isso deixa registrado o cuidado com o seu trabalho. Qualquer dúvida, me chame."
No dia, siga um roteiro simples:
- Abra agradecendo o serviço do tesoureiro e lembrando que é uma revisão de rotina.
- Transforme cada dúvida em pergunta aberta: "Pode me ajudar a entender este lançamento?" em vez de "Por que isto está errado?".
- Anote a resposta antes de tirar conclusões. Se faltar um documento, combine um prazo.
- Feche dizendo primeiro o que está bem organizado e depois os ajustes, e leia em voz alta a lista de pendências.
O tesoureiro recebe o relatório antes da liderança. Ninguém gosta de descobrir em reunião o que pensaram do seu trabalho.
Frequência saudável: o ritmo e o que observar
Auditoria que só aparece quando surge um problema sempre parece acusação. "Procura conhecer o estado das tuas ovelhas" (Provérbios 27:23), diz o sábio a quem cuida de um rebanho: atenção regular, não ocasional.
Um ritmo em três camadas serve para a maioria das igrejas. Todo mês, uma conferência rápida do saldo e dos maiores gastos. A cada semestre, a revisão completa com o roteiro de seis passos. Uma vez por ano, um relatório resumido à assembleia.
Cada escolha tem um custo. Conferências muito frequentes cansam os voluntários e parecem vigilância; muito espaçadas, deixam os erros se acumularem. Comece assim e ajuste depois de um ano. Observe também a comissão: com o tempo, quem confere fica próximo de quem é conferido e olha com menos atenção. Trocar um membro periodicamente mantém o olhar independente.
Exemplo: a primeira conferência de uma igreja de 195 membros
Suponha uma igreja de 195 membros cuja tesoureira está na função há seis anos. Ela é dedicada, mas nunca teve as contas conferidas e guarda parte dos recibos em uma gaveta de casa. Ninguém suspeita dela; mesmo assim, quando alguém pergunta na assembleia quanto custou a reforma do telhado, só ela sabe responder.
Em fevereiro, o pastor leva o assunto à reunião de liderança e explica que a proposta é proteger a tesoureira e a igreja. A ata registra a criação da comissão e o ritmo mensal e semestral. São indicados um bancário aposentado e uma jovem que trabalha com administração; antes de confirmar, o pastor verifica que nenhum deles tem parentesco com a tesoureira ou com o presidente, que assina os pagamentos.
Três semanas antes, a comissão envia a mensagem do modelo pedindo os documentos de janeiro a março. A conferência acontece num sábado de manhã, na secretaria, com a tesoureira presente. Surgem três pendências: uma tarifa bancária não lançada, uma oferta lançada com a data do depósito e não a do culto, e o conserto da mesa de som, acima do limite, com apenas um bilhete do técnico. Nada indica má-fé.
Cada pendência vai para a folha com responsável e prazo. A tarifa é lançada, a liderança define que ofertas serão lançadas com a data do culto, e o técnico assina um recibo completo. O relatório de uma página agradece a tesoureira, lista o que foi conferido e corrigido e recomenda uma pasta digital para comprovantes e duas assinaturas acima do limite. Ela o recebe antes da liderança, e a assembleia anual ouve um resumo de cinco minutos.
Quando a conferência encontra uma diferença
Nem toda diferença tem o mesmo peso. Use esta regra:
- Se for erro de lançamento (data trocada, tarifa esquecida, soma errada), corrija, registre na folha e siga em frente.
- Se faltar um comprovante, dê um prazo e peça primeiro uma segunda via ao fornecedor. Se não for possível, faça uma declaração assinada por quem autorizou a despesa e confirme com o contador se ela basta.
- Se um valor continuar sem explicação depois de ouvir o tesoureiro com calma, leve o caso ao pastor e a mais um líder, em reunião reservada, com tudo por escrito.
- Se houver indício de algo grave, não faça acusações públicas nem decida sozinho. Procure um contador ou advogado antes de qualquer passo.
Erros que fazem a conferência parecer acusação
- Marcar a primeira auditoria logo depois de um boato sem deixar claro que ela passa a ser rotina para todos os períodos.
- Aparecer sem aviso ou pedir documentos no meio do culto.
- Comentar o resultado com outras pessoas antes de conversar com o tesoureiro.
- Guardar o resultado só entre a liderança, sem nenhum retorno à igreja.
Perguntas frequentes
Auditoria interna substitui o trabalho de um contador?
Não. A auditoria interna é uma conferência feita por membros e complementa a contabilidade. Questões fiscais, trabalhistas e legais devem ser confirmadas com um contador ou advogado.
Qual a diferença entre conselho fiscal e comissão de conferência?
O conselho fiscal é um órgão previsto no estatuto de algumas igrejas, com atribuições definidas ali. A comissão de conferência é uma solução prática para quando ele não existe. Se o seu estatuto prevê conselho fiscal, é ele quem faz a auditoria interna.
Como auditar as contas da igreja se ninguém entende de contabilidade?
Comparar extrato com caixa e verificar se cada despesa tem comprovante é algo que qualquer pessoa cuidadosa consegue fazer. Se possível, peça a um contador que revise as conclusões uma vez por ano.
O tesoureiro pode se recusar a ser auditado?
A conferência deve estar prevista nas regras da igreja e registrada em ata, sem depender da vontade de uma pessoa. Apresentada como proteção para o próprio tesoureiro, a resistência costuma diminuir.
Sinais de que a rotina está funcionando
- O tesoureiro organiza a pasta antes mesmo do aviso.
- Cada conferência traz menos pendências do que a anterior.
- Perguntas sobre dinheiro na assembleia são respondidas com números, e não com "acho que".
Conferir as contas com regularidade é uma forma concreta de cuidar de quem serve e da credibilidade da igreja. Veja também o guia completo de gestão administrativa, o guia completo de gestão financeira, como manter a transparência financeira sem expor doadores, a prestação de contas a doadores e parceiros e como organizar atas e documentos oficiais.

Vagner Soares é presbítero com ordenação pastoral, mentor e empreendedor digital, com mais de 10 anos de experiência em tecnologia, marketing digital e educação.
Continue lendo
 Administração da igrejaInventário de patrimônio da igreja: saiba o que existe, onde está e quem cuidaMonte o inventário de patrimônio da igreja com planilha simples, etiquetas, responsável por sala, seguro dos bens e uma conferência física por ano.Ler artigo
 Administração da igreja · Guia de referênciaGuia completo de gestão administrativa da igreja, do estatuto à revisão anualOrganize a administração da igreja em cinco frentes: papéis, processos, comunicação e dados, crises e revisão, com passos práticos para começar hoje.Ler artigo
 Administração da igrejaGestão de múltiplos locais: o que muda quando a igreja passa a ter duas casasSaiba quando abrir uma nova unidade da igreja e como dividir a liderança, manter a identidade, alinhar a comunicação e consolidar as finanças.Ler artigo