
Como criar transparência financeira sem expor a privacidade de quem doa
Saiba o que divulgar, o que manter em sigilo e como montar um relatório de uma página para mostrar as finanças da igreja sem revelar quem deu quanto.
Neste artigo
- Transparência sobre o dinheiro, privacidade sobre as pessoas
- O que a Bíblia mostra sobre prestar contas e dar em secreto
- O que divulgar: os números da igreja, nunca os de uma pessoa
- O que manter privado: regras para cada pedido
- Formato do relatório: um modelo de uma página
- Frequência de divulgação conforme o tamanho da igreja
- Canal de comunicação: o que cada um ganha e o que exige cuidado
- Um exemplo: a igreja da campanha do telhado
- Erros que expõem doadores sem querer
- Sinais de que a transparência está funcionando
- Perguntas frequentes
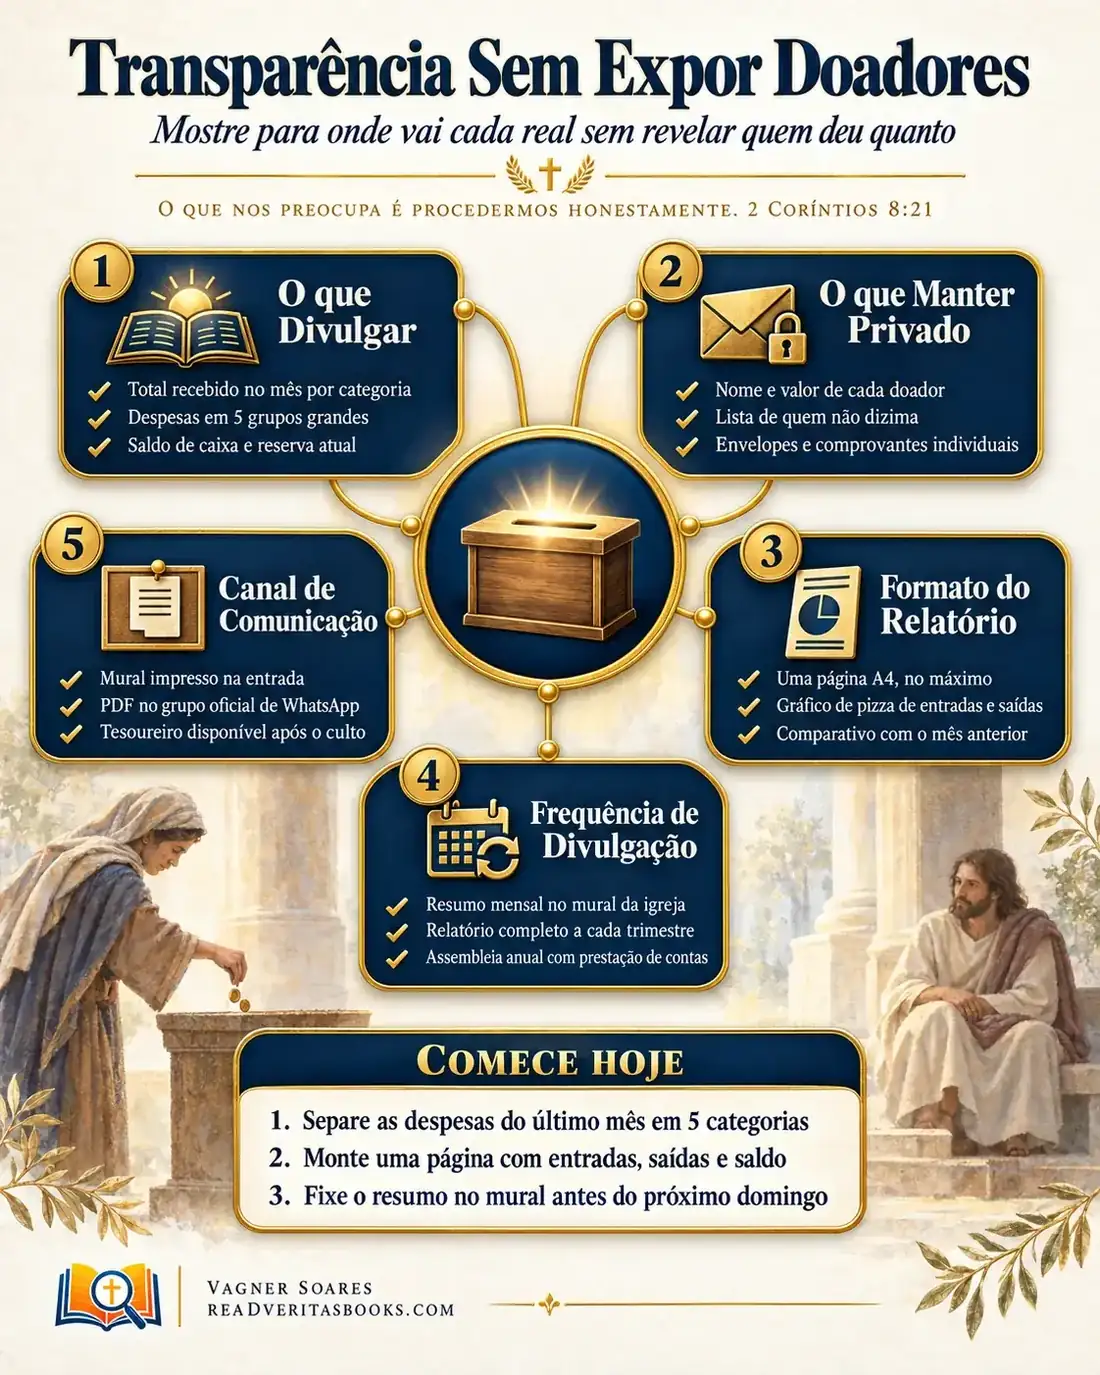
Mapa mental gratuito
Este guia inteiro em uma página
Os cinco passos deste artigo num infográfico pronto para imprimir, fixar no mural ou mandar para a equipe.
De um lado, há membros que perguntam, às vezes em voz baixa, para onde vai o dinheiro da igreja. Do outro, há quem tenha medo de que o próprio nome e o valor que oferta acabem expostos. Entre o sigilo total, que gera desconfiança, e a exposição indevida, que constrange, muitas tesourarias ficam paradas sem saber o que mostrar.
Este guia mostra o caminho do meio: transparência sobre os números da igreja e privacidade total sobre cada pessoa, com um modelo de relatório pronto para adaptar.
O que nos preocupa é procedermos honestamente
2 Coríntios 8:21
Transparência sobre o dinheiro, privacidade sobre as pessoas
A confusão começa quando se trata transparência e privacidade como forças opostas, como se mostrar mais exigisse expor alguém. Elas cuidam de coisas diferentes. A transparência responde a uma pergunta coletiva: o que a igreja recebeu e o que fez com isso. A privacidade protege uma decisão pessoal: o que cada um escolheu ofertar diante de Deus.
As duas se reforçam. Quem confia na prestação de contas oferta com mais tranquilidade, e quem sabe que seu nome está protegido não teme o relatório.
Publicidade
O que a Bíblia mostra sobre prestar contas e dar em secreto
O versículo de abertura nasce de uma situação concreta. Paulo organizava uma coleta das igrejas da Macedônia e da Acaia para os cristãos pobres de Jerusalém. Em 2 Coríntios 8:16-22, ele mostra que não cuidaria do dinheiro sozinho: enviou Tito e outros irmãos, um deles escolhido pelas próprias igrejas (2 Coríntios 8:18, 8:22). O motivo está em 2 Coríntios 8:20: "Evitando isto, que alguém nos vitupere por esta abundância, que por nós é ministrada". Em 1 Coríntios 16:3, a mesma preocupação: a oferta seria levada por pessoas aprovadas pela igreja.
Repare no que o texto não diz. Paulo não publica quem deu quanto. A prestação de contas está no manuseio do dinheiro, nas pessoas envolvidas e no destino da oferta.
O outro lado aparece em Mateus 6:1-4. Jesus adverte contra dar esmola "diante dos homens, para serdes vistos por eles" e ensina: "não saiba a tua mão esquerda o que faz a tua direita". O alvo é a motivação de quem dá, a vaidade de ser admirado; o texto não proíbe a igreja de registrar entradas. Mas mostra que a igreja não deve criar um palco para doadores com agradecimentos que citam valores ou rankings.
Em 2 Reis 12:9-15, o sacerdote Joiada coloca um cofre com um buraco na tampa ao lado do altar. Quando havia muito dinheiro, o escrivão do rei e o sumo sacerdote contavam juntos, e o valor ia para quem cuidava da obra do templo. Não há ali um relatório público, mas há duas pessoas de funções diferentes conferindo e um destino claro. Em Atos 6:1-3, diante de uma queixa sobre a distribuição diária às viúvas, os apóstolos pediram à comunidade que escolhesse sete homens de boa reputação para cuidar daquele serviço.
O princípio para a administração: processos visíveis e verificáveis para o dinheiro, discrição completa para quem dá.
O que divulgar: os números da igreja, nunca os de uma pessoa
A congregação não precisa ver cada nota fiscal. Precisa entender quanto entrou, como foi usado e quanto sobrou. Siga esta sequência:
- Some as entradas do mês por categoria: dízimos, ofertas e cada campanha específica, só em totais.
- Agrupe as despesas em cinco grupos grandes, por exemplo manutenção, pessoal, ministérios, missões e administração.
- Informe o saldo de caixa no fim do mês e, separado, a reserva para emergências. Se ainda não existe reserva, diga isso.
- Faça o teste da identificação: em cada linha, pergunte se alguém conseguiria deduzir quem deu aquele valor. Se uma categoria tiver um único contribuinte, ou poucos e conhecidos, junte-a a outra.
- Revise o texto que acompanha os números. "Graças a uma doação generosa" já aponta para alguém numa igreja onde todos se conhecem. Descreva o resultado, não a origem.
O passo 4 é o mais esquecido. Agrupar não é esconder: o total continua no relatório, apenas sem um rótulo que aponte para uma pessoa.
O que manter privado: regras para cada pedido
Privacidade não é segredo sobre as contas; é respeito pelas pessoas. O que cada família contribui fica restrito a quem registra e confere as entradas, normalmente o tesoureiro e um conferente. No Brasil, os dados pessoais dos membros também são protegidos pela LGPD, então confirme com um advogado ou contador como guardar e descartar esses registros. Decida antes como responder aos pedidos:
- Se um membro perguntar quanto outra pessoa dá, explique com gentileza que valores individuais não são informados a ninguém, e que o mesmo cuidado vale para ele.
- Se o próprio doador pedir o histórico do que ofertou, entregue só a ele, em particular e por escrito.
- Se alguém da liderança pedir uma lista de quem dizima ou não dizima, não produza a lista. Se alguma regra da igreja depender disso, leve ao conselho e defina por escrito o mínimo necessário, sem valores.
- Se o conselho fiscal precisar conferir os registros, permita a consulta durante a revisão, sem cópias levadas para casa.
- Se um voluntário da contagem comentar valores, converse com franqueza, tire-o da função e peça que todos os contadores assinem um compromisso simples de sigilo.
Uma planilha com nomes e valores nunca deve ficar em pasta compartilhada com toda a liderança.
Publicidade
Formato do relatório: um modelo de uma página
Um relatório curto é lido; um denso fica esquecido no mural. Use este texto como base:
Relatório financeiro de [mês e ano]
Neste mês, a igreja recebeu R$ ____ em dízimos, R$ ____ em ofertas e R$ ____ na campanha [nome]. O total de entradas foi de R$ ____.
As despesas somaram R$ ____: manutenção R$ ____, pessoal R$ ____, ministérios R$ ____, missões R$ ____ e administração R$ ____.
O saldo em caixa no último dia do mês era de R$ ____. A reserva para emergências está em R$ ____.
Em relação ao mês anterior, as entradas [subiram / ficaram estáveis / caíram] e as despesas [subiram / ficaram estáveis / caíram]. [Uma frase com o principal motivo.]
Valores individuais não são divulgados. Conferido pelo tesoureiro e pelo conferente. Dúvidas: procure a tesouraria no primeiro domingo do mês, após o culto.
Ao lado, coloque dois gráficos de pizza simples, de entradas e de saídas. Tudo cabe em uma folha A4; se não couber, agrupe mais as categorias em vez de diminuir a letra. Antes de publicar, peça que alguém de fora da tesouraria leia e diga o que entendeu.
Frequência de divulgação conforme o tamanho da igreja
Transparência só gera confiança quando é regular. Um relatório solto, publicado uma vez e esquecido, levanta mais perguntas do que responde.
Igreja pequena, até cerca de 100 pessoas
O resumo mensal em uma página basta. No trimestre, mostre os três meses lado a lado, sem criar documento novo. Uma vez por ano, faça a assembleia de prestação de contas e registre em ata o que foi apresentado.
Igreja média
Mantenha o resumo mensal e acrescente um relatório trimestral com as categorias abertas, revisado antes pelo conselho fiscal. Na assembleia anual, compare o ano com o orçamento aprovado.
Igreja grande ou com mais de um local
O resumo mensal pode ser por congregação, com um consolidado geral. O trimestral costuma pedir apoio de um contador, e uma revisão externa anual traz segurança. Cuide para que o volume de dados não esconda o essencial: a primeira página continua sendo o resumo simples.
Em qualquer tamanho, marque as datas no calendário anual logo no início do ano e publique também nos meses difíceis.
Canal de comunicação: o que cada um ganha e o que exige cuidado
Nem todos passam pelo mural, e nem todos abrem o WhatsApp. Cada canal tem um ganho e um risco.
O mural impresso na entrada é lido com calma e não depende de tecnologia, mas só alcança quem vai presencialmente e precisa ser trocado na data certa.
O PDF no grupo oficial de WhatsApp chega a todos, inclusive a quem está afastado. O risco é o encaminhamento: escreva sabendo que o arquivo pode sair da igreja, sem nenhum dado pessoal, e envie sempre pelo canal oficial.
O tesoureiro disponível após o culto impede que uma dúvida simples vire boato. O cuidado é o tom: quem pergunta deve ser bem recebido, sem ar de defesa. Anote as perguntas repetidas e responda-as no relatório seguinte.
Para o aviso no culto, algo assim funciona: "O relatório financeiro do mês já está no mural e no grupo oficial. Ele mostra quanto entrou, como foi usado e quanto temos em caixa, sem identificar ninguém. Se tiver dúvidas, a tesouraria estará aqui na frente depois do culto." Em todos os canais, o conteúdo deve ser idêntico.
Um exemplo: a igreja da campanha do telhado
Imagine uma igreja de 160 membros que fez uma campanha para trocar o telhado. A obra terminou, mas surgiram perguntas no corredor: quanto se arrecadou, quanto custou, se sobrou algo. Ao mesmo tempo, o tesoureiro mantinha uma planilha com nomes e valores numa pasta compartilhada com os sete membros da diretoria, e um deles comentou numa reunião quem tinha "praticamente pago o telhado sozinho". A família soube e se sentiu exposta.
Primeiro, o tesoureiro moveu a planilha para uma pasta acessível só a ele e à conferente, e a diretoria registrou em ata a nova regra de acesso. O pastor conversou em particular com a família, pediu desculpas e explicou o que mudaria.
Depois, a conferente montou o relatório no modelo de uma página. A campanha apareceu com o total arrecadado, o custo da obra e o saldo transferido para a reserva, sem nenhuma frase sobre a origem do dinheiro. Uma adolescente e uma senhora da classe de casais leram a folha antes da publicação; a senhora pediu letras maiores, e a diretoria juntou duas categorias para ganhar espaço.
Por fim, definiram o calendário: resumo no mural e no grupo oficial na segunda semana de cada mês, trimestre com três meses lado a lado e assembleia em fevereiro. O tesoureiro passou a ficar na frente após o culto no primeiro domingo do mês e anotou as perguntas. A mais comum foi se a sobra da campanha poderia iniciar um fundo de reserva, e a resposta entrou no relatório seguinte.
Erros que expõem doadores sem querer
A maior parte das exposições vem de distração, não de má-fé. Agradecer do púlpito citando valores, ou destacar "a família que deu mais", constrange quem deu e quem não pôde dar; agradeça à igreja como um todo.
Publicar relatórios só quando as finanças vão bem também mina a confiança, que nasce da regularidade. Manter dados de doadores em planilhas compartilhadas ou em celulares sem senha é outro risco. E relatórios que listam "doações especiais" com valores únicos, numa comunidade pequena, funcionam como assinatura.
Sinais de que a transparência está funcionando
- As perguntas no corredor mudam de "para onde vai o dinheiro?" para "o que vamos fazer com o saldo?".
- O relatório sai na mesma semana todo mês, sem que ninguém precise cobrar.
- Fora da tesouraria, ninguém na liderança sabe, ou pergunta, quanto cada família oferta.
- Pessoas de fora da tesouraria conseguem explicar o relatório com as próprias palavras.
Perguntas frequentes
Divulgar números financeiros não desperta curiosidade indevida?
Divulgar os totais, sem nomes, raramente gera esse problema. A curiosidade costuma crescer justamente quando faltam informações, e um relatório regular tende a reduzir boatos.
E se as finanças não estiverem em um bom momento?
Transparência inclui comunicar dificuldades com honestidade. Explique o que aconteceu e o que a liderança já está fazendo. Veja também como lidar com uma queda nas ofertas sem pânico.
Quem pode ter acesso aos valores individuais?
Apenas quem registra e confere as entradas, como o tesoureiro e um conferente, além de quem faz uma auditoria formal durante a revisão. Para detalhes sobre guarda de dados e obrigações da igreja, consulte um contador ou advogado.
O dizimista pode pedir um comprovante do que ofertou?
Sim. O próprio doador pode receber o histórico das suas contribuições, em particular e por escrito. Se precisar dele para fins fiscais, confirme com um contador o formato adequado.
Transparência financeira bem-feita fortalece a confiança sem transformar a generosidade de ninguém em informação pública. Para dar o próximo passo, veja como organizar a prestação de contas a doadores e parceiros, como fazer uma auditoria interna sem desconfiança, como cuidar da proteção de dados dos membros e como começar um fundo de reserva da igreja.

Vagner Soares é presbítero com ordenação pastoral, mentor e empreendedor digital, com mais de 10 anos de experiência em tecnologia, marketing digital e educação.
Continue lendo
 Planejamento financeiroComo lidar com uma queda nas ofertas sem entrar em pânicoUm plano para os primeiros 30 dias de queda nas ofertas: diagnosticar a causa, cortar gastos não essenciais, comunicar, usar a reserva e se recuperar.Ler artigo
 Planejamento financeiroInvestimentos conservadores para a reserva da igreja: o que considerar antes de decidirO que considerar antes de aplicar a reserva da igreja: segurança antes de rendimento, liquidez, opções simples, quem decide e assina e revisão periódica.Ler artigo
 Planejamento financeiro · Guia de referênciaGuia completo de gestão financeira da igreja: os cinco pilares que sustentam as contasOrganize as finanças da igreja com orçamento, transparência, reserva, prestação de contas e plano de crise. Um guia prático para pastores e tesoureiros.Ler artigo