
Investimenti prudenti per la riserva della chiesa: cosa considerare prima di decidere
Cosa considerare prima di investire la riserva della chiesa: sicurezza prima del rendimento, liquidità, opzioni semplici, chi decide e firma, e revisione periodica.
In questo articolo
- La riserva non è denaro da moltiplicare
- Cosa dice la Bibbia sul mettere da parte, investire e rendere conto
- Sicurezza prima del rendimento: la domanda che viene per prima
- Liquidità disponibile: dividere la riserva in livelli
- Opzioni semplici e conosciute per ogni dimensione di chiesa
- Chi decide e chi firma: un modello di regola da mettere a verbale
- Revisione periodica: la riunione che tiene la riserva al suo posto
- Un esempio: la chiesa di 180 membri e la proposta allettante
- Errori che costano cari con la riserva
- Domande frequenti
Mappa mentale gratuita
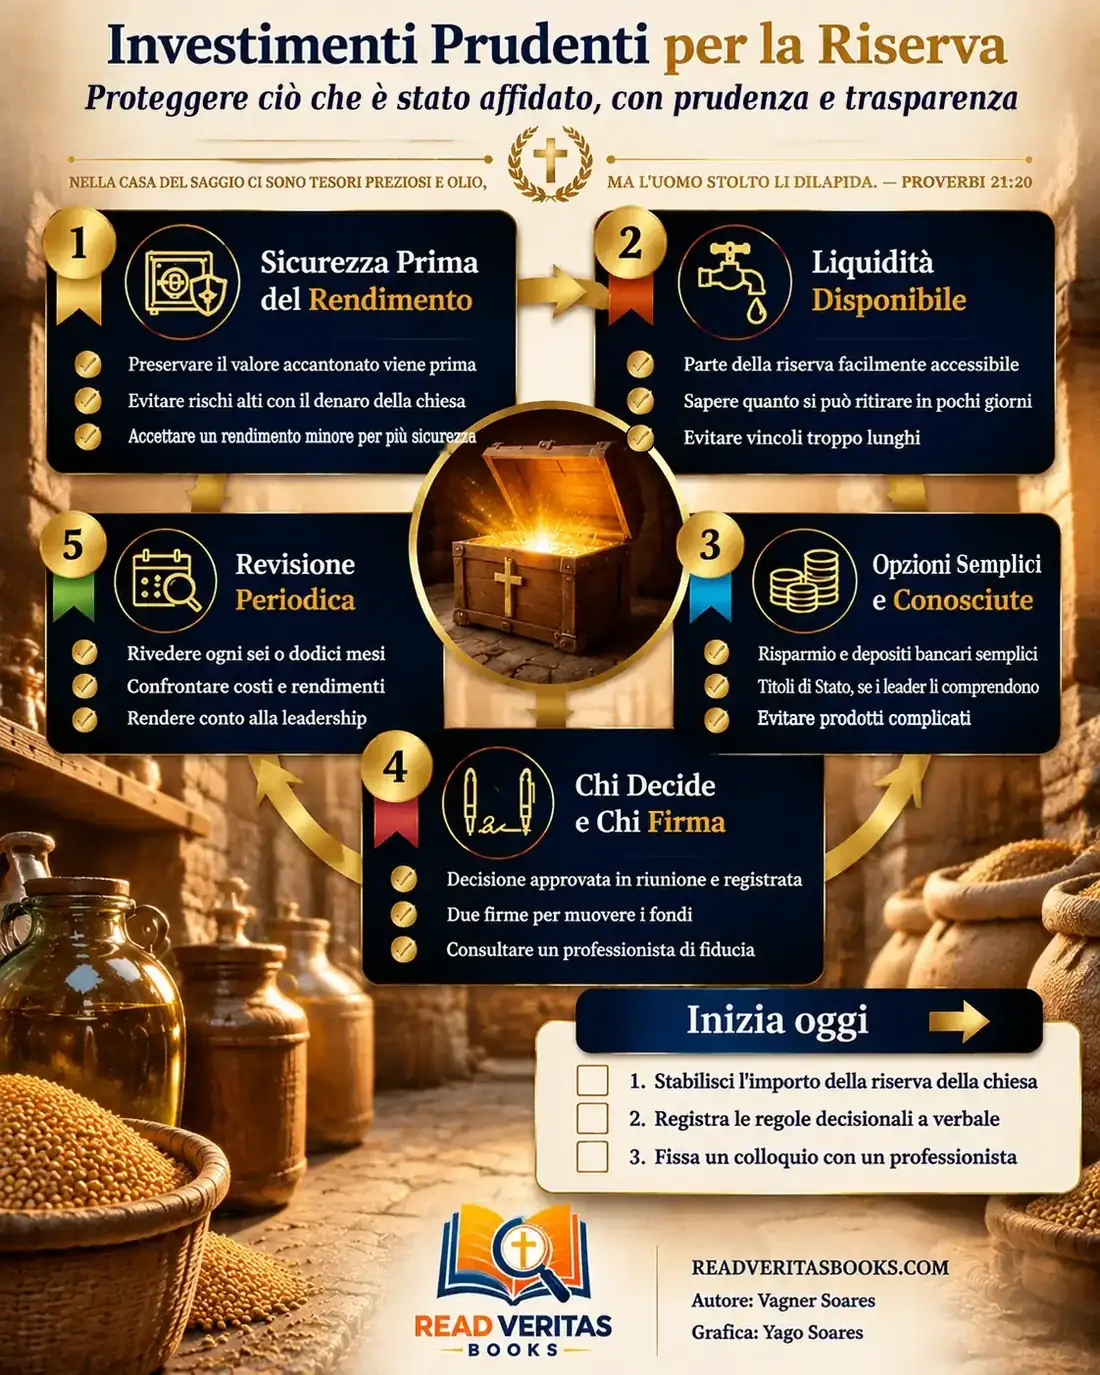
Tutta questa guida in una pagina
I cinque passi di questo articolo in un'infografica pronta da stampare, appendere in bacheca o inviare alla squadra.
Quando la chiesa riesce finalmente a formare una riserva, compare una domanda che prima non esisteva: lasciare il denaro fermo sul conto o investirlo da qualche parte? Presto arriva qualcuno con un'occasione ad alto rendimento, e qualcun altro che preferisce non toccare nulla per paura di sbagliare. Senza un criterio condiviso, i leader agiscono d'impulso o rimandano la decisione di riunione in riunione.
Questo testo non consiglia alcun investimento specifico. Aiuta il consiglio a ragionare con prudenza prima di investire la riserva della chiesa: cosa mettere al primo posto, quanto tenere a portata di mano, quale tipo di investimento finanziario ha senso, chi decide e firma, e come rivedere le scelte. Le regole bancarie e fiscali cambiano da paese a paese, perciò ogni decisione concreta deve passare da un commercialista o un consulente di fiducia.
Nella casa del saggio ci sono tesori preziosi e olio, ma l'uomo stolto li dilapida.
Proverbi 21:20
La riserva non è denaro da moltiplicare
La riserva si è formata con le offerte di persone che si sono fidate dei leader. Hanno dato per sostenere l'opera, non perché la tesoreria provasse a guadagnare sui mercati. Il fondo di riserva della chiesa ha un compito preciso: essere intatto e disponibile il giorno in cui cede il tetto, calano le offerte o arriva una spesa imprevista.
Questo cambia la domanda. Prima di sapere quanto può rendere il denaro, i leader devono sapere quanto la chiesa potrebbe perdere con quella scelta e per quanto tempo resterebbe senza accesso ai fondi. Il rendimento è benvenuto, ma viene dopo. Gesù ha insegnato che chi è fedele nel poco è fedele anche nel molto (Luca 16:10), e il modo in cui si custodisce una riserva modesta mostra come la chiesa ne custodirebbe una grande.
Pubblicità
Cosa dice la Bibbia sul mettere da parte, investire e rendere conto
Il versetto di apertura, Proverbi 21:20, loda chi mette da parte: nella casa del saggio ci sono provviste, mentre lo stolto consuma tutto. Il testo non parla di investimenti, parla di non spendere tutto, e questo basta già a giustificare l'esistenza di una riserva.
Nello stesso capitolo, Proverbi 21:5 aggiunge un avvertimento: i progetti di chi è diligente portano all'abbondanza, mentre chi ha fretta finisce nel bisogno. La fretta appare come la strada verso la perdita. Quando una proposta d'investimento arriva pretendendo una risposta immediata, l'urgenza stessa è già un campanello d'allarme.
La parabola dei talenti viene spesso citata su questo tema, e conviene leggerla con attenzione. In Matteo 25:24-27, il servo che aveva ricevuto un talento lo nasconde sotto terra per paura. Il padrone lo chiama servo malvagio e pigro, e gli dice che avrebbe dovuto almeno affidare il denaro ai banchieri, per riaverlo con gli interessi. La parabola parla della fedeltà al Signore fino al suo ritorno; non è un manuale di finanza e non autorizza investimenti rischiosi con il denaro della chiesa. Quello che se ne può trarre onestamente è che la paura che paralizza non è una virtù, e che l'opzione citata dal padrone è la più semplice che esistesse.
Infine, in 2 Corinzi 8:20-21 Paolo gestisce la colletta per i credenti di Gerusalemme, accompagnato da fratelli scelti dalle chiese. Spiega di agire così perché nessuno possa biasimarli per il modo in cui amministrano quel dono, dato che si preoccupano di ciò che è onesto non solo davanti al Signore, ma anche davanti agli uomini. Il principio per la chiesa è diretto: mettere da parte con prudenza, decidere senza fretta e gestire il denaro in modo che ogni membro possa vedere come è stato fatto.
Sicurezza prima del rendimento: la domanda che viene per prima
La prima regola degli investimenti prudenti per la chiesa è preservare il valore. Se il denaro è stato messo da parte per le emergenze, deve esserci quando l'emergenza arriva, senza perdite dovute agli alti e bassi dei mercati e senza dipendere da un'azienda che può fallire.
In pratica significa accettare un rendimento minore in cambio di prevedibilità. Per la riserva, guadagnare un po' di più raramente fa la differenza; perderne una parte sì.
Tre domande per qualsiasi proposta
Chi presenta un'opzione al consiglio deve rispondere per iscritto a tre domande. Il capitale investito può diminuire? Chi garantisce la restituzione, ed esiste nel tuo paese una forma di tutela per questo tipo di investimento? Il rendimento promesso è molto più alto di quello offerto dalle banche comuni? Se l'ultima risposta è sì, quasi sempre lo è anche il rischio.
Quando è meglio rifiutare
Diffida dei guadagni alti presentati come garantiti, della fretta di decidere e delle offerte arrivate per conoscenza personale senza documentazione chiara. Nessuno di questi segnali prova una truffa, ma ognuno basta per dire di no con la riserva della chiesa.
Liquidità disponibile: dividere la riserva in livelli
La liquidità è il tempo che il denaro impiega a tornare sul conto della chiesa senza perdite. Un modo semplice di organizzare la riserva è pensarla in tre livelli, con una regola per ogni situazione.
- Se il denaro copre le spese fisse dei prossimi mesi (stipendi, affitto, utenze), resta su un conto o un investimento con disponibilità immediata.
- Se è la seconda linea di protezione, per un'emergenza più grande, può stare in un investimento rimborsabile in pochi giorni, purché le condizioni di rimborso siano confermate per iscritto.
- Se ha già una destinazione e una data note, come una riparazione approvata per l'anno successivo, può andare in un investimento vincolato, purché scada prima della data d'uso.
- Se nessuno sa dire quando il denaro servirà, appartiene al primo o al secondo livello, mai al terzo.
Quanto lasciare nel primo livello dipende da ogni chiesa. Un riferimento comune è l'equivalente di alcuni mesi di spese fisse. Stabilisci la cifra con i leader e il commercialista e scrivila nella regola interna, così non va ridiscussa a ogni riunione.
Pubblicità
Opzioni semplici e conosciute per ogni dimensione di chiesa
Se nessuno tra i leader sa spiegare in poche parole come funziona un investimento, non è adatto alla riserva. Con la dimensione della chiesa cambiano il numero di livelli e di controlli, non il profilo di rischio.
Chiesa piccola (fino a circa 100 persone)
Di solito bastano un conto di risparmio o depositi bancari semplici, su un conto separato che non si mescoli con la cassa del mese.
Chiesa media (da 100 a 500 persone)
Ha già senso separare i livelli in investimenti diversi e, se i leader ne capiscono il funzionamento, valutare i titoli di Stato, che in molti paesi hanno un basso rischio di credito. Alcuni tipi, però, oscillano di prezzo e possono perdere valore se rimborsati prima della scadenza, quindi chiedi al commercialista quali sono adatti a ciascun livello.
Chiesa grande
Con importi maggiori, un piccolo comitato finanziario può seguire la riserva, magari suddivisa tra più istituti. La regola resta la stessa: niente prodotti complessi, azioni, criptovalute o attività dei membri. Una chiesa grande ha più da perdere, non più permesso di rischiare.
In ogni caso, controlla cosa dice lo statuto sull'impiego dei fondi; alcuni richiedono l'approvazione dell'assemblea per certe decisioni finanziarie.
Chi decide e chi firma: un modello di regola da mettere a verbale
Le decisioni sul denaro richiedono un processo, che protegge la chiesa e anche chi se ne occupa. Il modello seguente può essere adattato e approvato in una riunione del consiglio, con il titolo "Regolamento per l'investimento della riserva della chiesa" e la data.
- La riserva serve a coprire emergenze e cali delle offerte, non a ottenere profitti.
- I fondi saranno tenuti solo in depositi bancari e investimenti a basso rischio, che i leader comprendano e che il commercialista abbia valutato.
- Sono esclusi azioni, criptovalute, prestiti a privati e attività di membri o dei loro familiari.
- Il primo livello, pari a (numero) mesi di spese fisse, resterà sempre a disponibilità immediata.
- Ogni nuovo investimento richiede l'approvazione del consiglio, messa a verbale con importo, prodotto, motivo e nomi dei presenti. Gli svincoli dal primo livello in caso di emergenza si possono fare con le due autorizzazioni bancarie e vengono ratificati alla riunione successiva; gli altri svincoli richiedono l'approvazione preventiva del consiglio.
- I movimenti richiedono due firme o due autorizzazioni in banca, del tesoriere e di (ruolo), che non possono essere parenti tra loro.
- Chi ha un interesse personale nell'istituto o nel prodotto proposto lo dichiara e non vota.
- Il regolamento sarà rivisto ogni (sei o dodici) mesi.
Conserva il verbale con i documenti ufficiali e mandane una copia al commercialista. Se l'archivio della chiesa è ancora disordinato, conviene sistemare verbali e documenti ufficiali prima di investire qualsiasi somma.
Revisione periodica: la riunione che tiene la riserva al suo posto
La riserva non va investita e dimenticata. Una revisione a data fissa mostra se la scelta resta adeguata.
- Il tesoriere presenta il saldo di ogni livello con l'estratto conto della banca allegato, non solo un foglio di calcolo.
- Confronta il rendimento netto, tolte commissioni e imposte, con quello che avrebbe reso il conto semplice.
- Verifica che il primo livello copra ancora i mesi di spese fisse stabiliti, perché le spese cambiano.
- Controlla le scadenze degli investimenti vincolati e annota cosa si farà con ciascuno.
- Chiedi se sono arrivate nuove proposte e perché sono state accettate o rifiutate.
- Metti tutto a verbale e prepara per l'assemblea un riassunto con importo totale, rendimento e decisioni.
Se la chiesa fa una revisione interna dei conti, il controllo della riserva può rientrare nello stesso percorso, verificato da qualcuno che non firma i movimenti.
Un esempio: la chiesa di 180 membri e la proposta allettante
Considera una chiesa di 180 membri che in tre anni ha messo da parte una riserva pari a otto mesi di spese fisse, tutta ferma sul conto corrente. Un membro molto impegnato porta al pastore la proposta di un conoscente: investire tutto in un prodotto che promette di rendere molte volte più della banca, con decisione entro la fine della settimana.
Il pastore non risponde subito. Porta la questione alla riunione del consiglio e chiede alla tesoriera gli estratti conto. In riunione, lei legge le tre domande: nessuno sa dire chi garantisca la restituzione, e la scadenza così stretta pesa contro. La proposta viene respinta, e il verbale ne registra il motivo con rispetto per il membro che l'aveva portata.
Poi il consiglio affronta il problema vero, il denaro fermo senza criterio. Con il commercialista divide la riserva: quattro mesi di spese in un investimento a disponibilità immediata, tre mesi in un deposito semplice rimborsabile in pochi giorni, e la somma per riparare il tetto, approvata per l'anno successivo, in un investimento che scade due mesi prima dei lavori.
Il regolamento viene approvato partendo dal modello sopra, con la tesoriera e il vicepresidente come le due autorizzazioni in banca e revisioni a marzo e settembre. Alla prima revisione, la tesoriera nota che la commissione del conto del primo livello si mangia quasi tutto il rendimento; il consiglio passa a un'opzione senza commissioni e annota il cambiamento a verbale.
Errori che costano cari con la riserva
L'errore più comune non è scegliere l'investimento sbagliato, ma decidere senza processo: qualcuno in buona fede muove il denaro da solo, nulla viene registrato e, mesi dopo, nessuno ricorda perché il denaro si trova dove si trova.
Un altro è vincolare tutta la riserva a lungo per guadagnare un po' di più. Senza liquidità, un'emergenza costringe a svincolare in perdita o a chiedere un prestito, proprio ciò che la riserva doveva evitare.
Costa caro anche mescolare la riserva con la cassa del mese o con i fondi specifici, come missioni o costruzione. E non trattare la riserva come un segreto: la comunità deve ricevere un riassunto chiaro di quanto c'è e di come è protetto.
Domande frequenti
La chiesa deve investire la riserva o lasciarla sul conto?
Investire non è obbligatorio. Ferma sul conto corrente, la riserva tende a perdere valore con l'inflazione, quindi un investimento semplice e sicuro può aiutare. L'importante è che la scelta sia approvata dai leader, messa a verbale e confermata da un commercialista.
Quali investimenti prudenti sono adatti a una chiesa?
In genere depositi bancari semplici, conti di risparmio e, quando i leader ne capiscono il funzionamento, titoli di Stato, con basso rischio di credito, anche se alcuni oscillano di prezzo prima della scadenza. Nomi e regole cambiano da paese a paese, perciò chiedi al commercialista di spiegare imposte, commissioni e condizioni di rimborso prima di scegliere.
Si può prestare la riserva a un membro o investirla nella sua attività?
Non è consigliabile. Mescola il denaro della chiesa con interessi personali, crea conflitti di interesse e mette a rischio il rapporto se qualcosa va storto. L'ideale è che il regolamento della riserva lo escluda per iscritto.
Quanta parte della riserva deve restare a disponibilità immediata?
Dipende dalle spese fisse e dalla stabilità delle offerte. Un riferimento comune è tenere alcuni mesi di spese fisse a disponibilità immediata. Stabilisci la cifra con i leader e il commercialista e scrivila nel regolamento.
Custodire la riserva con prudenza fa parte della buona amministrazione affidata alla chiesa. Se questo fondo non esiste ancora, comincia dalla guida per creare un fondo di riserva della chiesa. Per i momenti in cui verrà usato, guarda il piano per un calo delle offerte, e per una visione d'insieme, la guida completa alla gestione finanziaria.

Vagner Soares è presbitero con ordinazione pastorale, mentore e imprenditore digitale, con oltre 10 anni di esperienza in tecnologia, marketing digitale ed educazione.
Continua a leggere
 Pianificazione finanziariaCome creare trasparenza finanziaria in chiesa senza esporre chi donaCosa pubblicare, cosa tenere riservato e come preparare un rapporto di una pagina per mostrare le finanze della chiesa senza rivelare chi ha dato quanto.Leggi l'articolo
 Pianificazione finanziariaCome gestire gli impegni finanziari in ritardo della chiesa senza panicoCome gestire gli impegni finanziari in ritardo della chiesa senza panico: mappare i debiti, parlare con il creditore, dare priorità ai pagamenti e comunicare.Leggi l'articolo
 Pianificazione finanziaria · Guida di riferimentoGuida completa alla gestione finanziaria della chiesa: i cinque pilastri che reggono i contiMetti in ordine le finanze della chiesa con bilancio, trasparenza, riserva, rendiconto e piano di crisi. Una guida pratica per pastori e tesorieri.Leggi l'articolo