
Come gestire gli impegni finanziari in ritardo della chiesa senza panico
Come gestire gli impegni finanziari in ritardo della chiesa senza panico: mappare i debiti, parlare con il creditore, dare priorità ai pagamenti e comunicare.
In questo articolo
- Perché la morosità della chiesa peggiora quando viene nascosta
- Che cosa dice la Bibbia sui debiti e sul mantenere la parola
- Mappare la situazione reale: l'inventario dei debiti della chiesa
- Parlare con il creditore: una traccia per la prima telefonata
- Un piano di priorità: che cosa pagare per primo
- Comunicazione trasparente secondo le dimensioni della chiesa
- Prevenire la prossima volta: scelte e costi
- Esempio: una chiesa di 110 membri con pagamenti scaduti
- Questa settimana, prima che scada il prossimo pagamento
- Errori che trasformano un ritardo in una crisi
- Domande frequenti
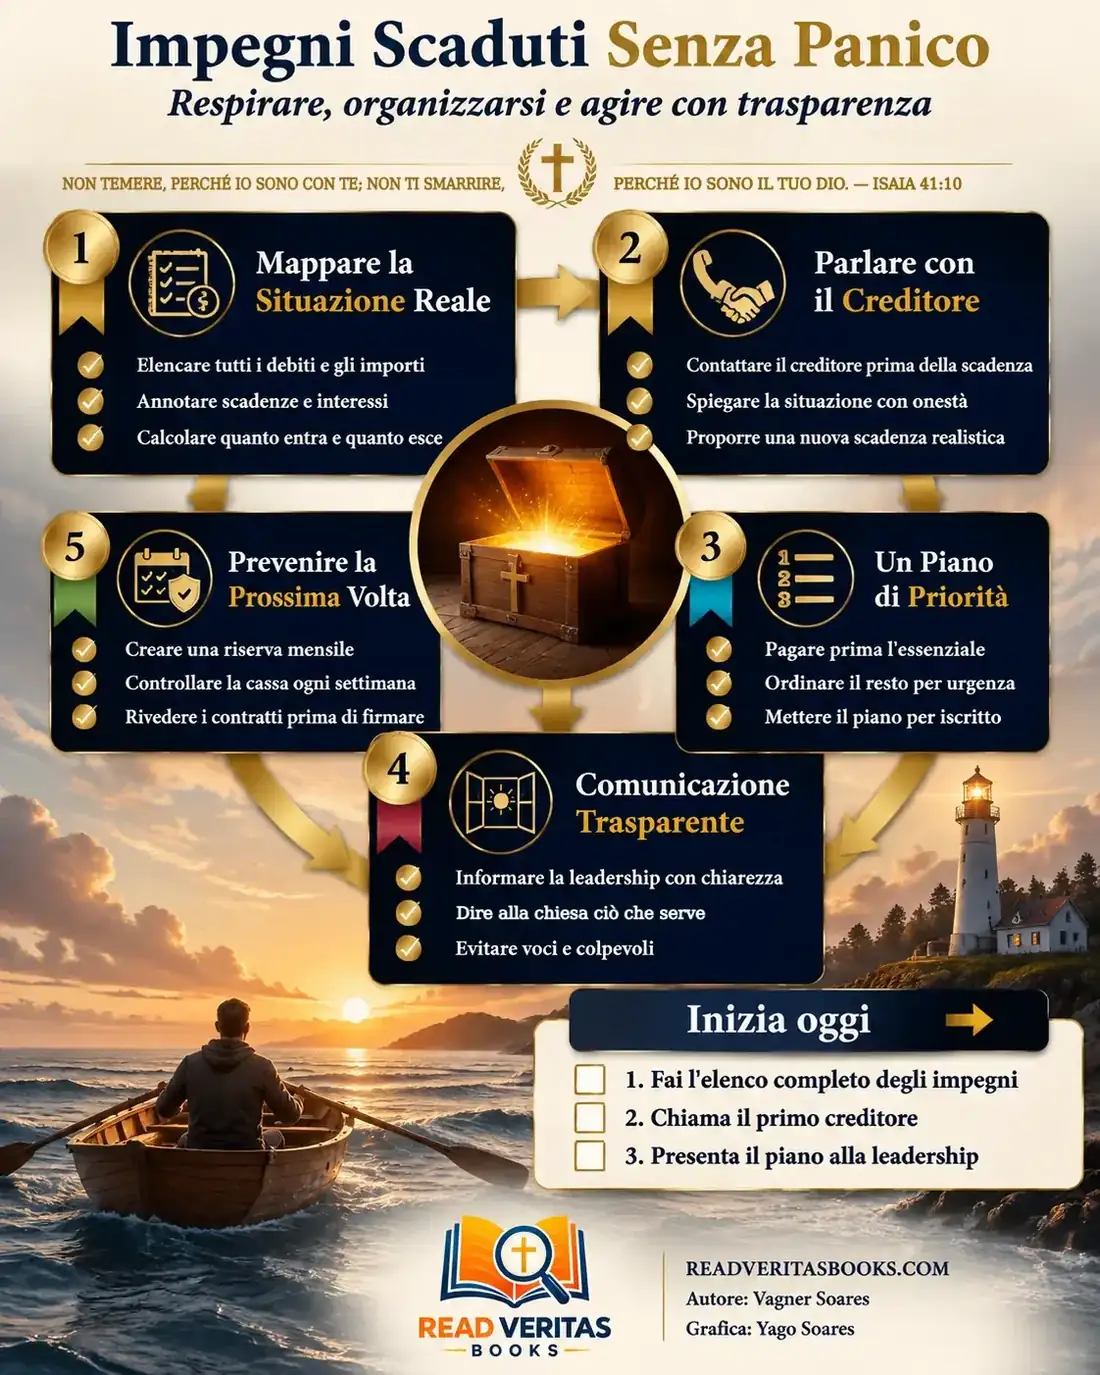
Mappa mentale gratuita
Tutta questa guida in una pagina
I cinque passi di questo articolo in un'infografica pronta da stampare, appendere in bacheca o inviare alla squadra.
Arriva un mese in cui le offerte calano, scade un pagamento importante e la cassa non basta. La prima reazione è spesso panico, silenzio o la tentazione di nascondere il problema finché cresce. Il ritardo smette di essere solo una questione di denaro e comincia a turbare la pace dei responsabili e la fiducia della chiesa.
Questa guida propone un percorso calmo e trasparente: mappare la situazione reale, parlare con i creditori, definire le priorità, comunicare con chiarezza e creare protezioni per la prossima volta. Quando ci sono imposte, stipendi o rischio di causa, senti anche un commercialista e un avvocato della tua zona.
Non temere, perché io sono con te; non ti smarrire, perché io sono il tuo Dio.
Isaia 41:10
Perché la morosità della chiesa peggiora quando viene nascosta
Una bolletta scaduta da una settimana è un problema amministrativo. La stessa bolletta scaduta da quattro mesi, con interessi, penale e un creditore che non risponde più al telefono, diventa una crisi finanziaria in chiesa. Quello che separa le due situazioni raramente è l'importo; è il tempo che i responsabili hanno impiegato per guardare in faccia il problema.
Quando il tesoriere porta il peso da solo, comincia a prendere decisioni che non gli spettano: rimanda un pagamento per farne un altro, chiede un anticipo, non registra una spesa. Niente di tutto questo nasce dalla malafede, nasce dalla paura. Agire presto non richiede di avere già la soluzione: richiede di mettere i numeri nero su bianco e di riunire le persone giuste.
Pubblicità
Che cosa dice la Bibbia sui debiti e sul mantenere la parola
Il versetto d'apertura fu rivolto a Israele, chiamato servo, in un tempo di minaccia. Non promette che il debito sparirà; promette presenza. Questo cambia il punto di partenza: i responsabili non decidono a partire dallo spavento.
Nel Salmo 37, un salmo sapienziale che insegna a non irritarsi per la prosperità degli empi, Davide mette a confronto due figure: l'empio prende in prestito e non restituisce, il giusto ha compassione e dona (Salmo 37:21). Il testo descrive un carattere, quello di chi prende senza intenzione di rendere. Non dice che ogni chiesa con un pagamento in ritardo sia empia, né vieta qualsiasi prestito. Mostra da che parte la chiesa vuole stare: dalla parte di chi cerca di pagare, anche chiedendo più tempo.
In Romani 13, dopo aver parlato delle autorità, Paolo conclude che bisogna rendere a ciascuno ciò che gli è dovuto, tributi compresi (Romani 13:7), e non avere debiti con nessuno se non quello dell'amore reciproco (Romani 13:8). Il punto è non lasciare obblighi in sospeso. Usare il testo come regolamento sul credito, o come accusa contro chi attraversa una crisi, va oltre ciò di cui Paolo sta parlando.
In 2 Corinzi 8, Paolo organizza la colletta per i poveri di Gerusalemme e non gestisce il denaro da solo: lo accompagna un fratello scelto dalle chiese (2 Corinzi 8:19), perché si preoccupano di agire onestamente non solo davanti al Signore, ma anche davanti agli uomini (2 Corinzi 8:21). Per chi amministra una chiesa indebitata, non basta la coscienza tranquilla davanti a Dio; le persone devono poter vedere che cosa si sta facendo.
Mappare la situazione reale: l'inventario dei debiti della chiesa
Il libro dei Proverbi consiglia al proprietario di greggi di conoscere bene lo stato delle sue pecore (Proverbi 27:23). Adesso ciò che va contato sono gli impegni. Molta ansia nasce da numeri immaginati. Segui quest'ordine:
- Raccogli in un unico posto gli estratti conto degli ultimi sei mesi, bollette, fatture, contratti, solleciti e il quaderno del tesoriere.
- Prepara un elenco unico, una riga per impegno, con creditore, importo originale, importo aggiornato con interessi e penali, scadenza e stato (scaduto, scade questo mese, in regola).
- Includi gli impegni informali: il prestito di un membro, un acquisto a credito, una spesa che il pastore ha pagato di tasca propria.
- Calcola la media delle entrate e delle uscite fisse degli ultimi sei mesi. Un mese solo inganna.
- Trova la differenza mensile. Quel numero è la reale capacità di pagamento, e può essere zero o negativo.
- Riassumi tutto in una pagina: totale scaduto, totale in scadenza nei prossimi 60 giorni, differenza mensile e le tre voci più urgenti.
Fai questo lavoro in due, il tesoriere e un'altra persona di fiducia. Non è sfiducia, è una tutela per chi custodisce la cassa.
Parlare con il creditore: una traccia per la prima telefonata
Trattare con il creditore è quasi sempre meglio che sparire. Molti preferiscono incassare con una nuova scadenza piuttosto che affrontare un procedimento lungo, e chi avvisa prima è visto in modo molto diverso da chi scompare. Prima di chiamare, tieni davanti la pagina riassuntiva e sappi quanto la chiesa può pagare ogni mese.
Una traccia da adattare:
"Buongiorno, sono [nome], [ruolo] della chiesa [nome]. Vi chiamo prima che dobbiate cercarci voi. La rata di [mese], di [importo], è in ritardo perché le nostre entrate sono calate e stiamo riorganizzando tutti i conti. Non vogliamo smettere di pagare. Oggi possiamo versare [importo] al mese. Sarebbe possibile dividere l'arretrato in [numero] rate a partire dal [data]?"
Poi conferma per iscritto:
"Come concordato oggi, la chiesa [nome] pagherà l'importo arretrato di [importo] in [numero] rate da [importo], ogni [giorno] del mese, a partire dal [data]. Le rate ordinarie del contratto restano [invariate / sospese fino al data]. Vi chiedo di confermare se siete d'accordo."
Prometti solo ciò che la differenza mensile consente. L'insegnamento di Gesù, che il nostro parlare sia "sì, sì; no, no" (Matteo 5:37), vale anche per un accordo di pagamento. Non accettare sul momento una proposta che non hai verificato con il tesoriere, e conserva la conferma insieme al contratto.
Pubblicità
Un piano di priorità: che cosa pagare per primo
Quando non si riesce a pagare tutto, qualcuno deciderà l'ordine. Meglio che siano i responsabili, per iscritto, e non la fattura arrivata per ultima. Applica queste regole dall'alto verso il basso:
- Se il mancato pagamento interrompe un servizio essenziale (luce, acqua, affitto del locale di culto), viene prima degli altri.
- Se riguarda stipendi, contributi o imposte, trattalo come prioritario e verifica con un commercialista le conseguenze, che cambiano da paese a paese.
- Se applica interessi alti, come la carta di credito o lo scoperto di conto, passa davanti a quelli che non crescono nel tempo.
- Se il creditore è un membro, non metterlo in fondo alla fila perché "è un fratello e capisce". Concordate una scadenza per iscritto e rispettala.
- Se una spesa può essere sospesa senza danneggiare nessuno, sospendila prima di ritardare un altro pagamento.
- Se l'unica via sembra un nuovo prestito per coprire i vecchi, fermati e senti il commercialista prima di firmare.
Metti il piano a verbale, con la data e la prossima revisione fissata. Un piano scritto evita versioni diverse e mostra serietà quando qualcuno chiede.
Comunicazione trasparente secondo le dimensioni della chiesa
La regola vale per tutte: prima i responsabili, con i numeri completi; poi la chiesa, con il necessario in linguaggio semplice; mai nomi di creditori privati, stipendi individuali o dati di chi dona. Il formato cambia.
Chiesa piccola (fino a circa 100 persone)
La notizia corre in fretta. Riunisci pastore, tesoriere e responsabili nella stessa settimana in cui l'elenco è pronto e poi spiega la situazione in un'assemblea dei membri con un foglio dei totali. Se uno dei creditori è della chiesa stessa, non deve essere esposto.
Chiesa media
Presenta la mappa e il piano al consiglio prima di qualsiasi annuncio pubblico. Spiega ai responsabili dei ministeri che cosa cambia per loro, per esempio acquisti congelati. Solo dopo fai un breve annuncio al culto o in assemblea.
Chiesa grande
La commissione finanze prepara una relazione formale e una sola persona parla a nome dei responsabili. I leader ricevono per iscritto le risposte concordate, così nessuno improvvisa nei gruppi di messaggistica. Per bilanciare apertura e riservatezza, leggi come creare trasparenza finanziaria senza esporre chi dona.
Prevenire la prossima volta: scelte e costi
Gesù chiese chi, volendo costruire una torre, non si siede prima a calcolarne la spesa (Luca 14:28). Parlava del prezzo del discepolato, non di bilanci, ma l'immagine funziona proprio perché fare i conti prima era una saggezza ovvia per chiunque lo ascoltasse.
Mettere da parte ogni mese una cifra fissa per la riserva significa rinviare qualche acquisto. Eppure è la riserva a trasformare il prossimo calo delle offerte in un aggiustamento e non in un ritardo; scopri come creare un fondo di riserva della chiesa. Comprare a rate l'impianto audio o i lavori risolve l'oggi e impegna i mesi successivi: non accettare nuove rate che non stiano nel bilancio approvato, e se non c'è ancora, comincia dal bilancio annuale della chiesa.
Seguire la cassa ogni settimana fa vedere i segnali per tempo, ma non deve diventare un controllo logorante. Bastano quindici minuti tra tesoriere e pastore, con tre numeri: saldo, pagamenti delle prossime due settimane ed entrate del mese. E prima di firmare un contratto, leggi scadenze, penali e condizioni di recesso; un contratto senza via d'uscita è un debito che aspetta una crisi.
Esempio: una chiesa di 110 membri con pagamenti scaduti
Prendi una chiesa di 110 membri che, dopo il trasferimento di alcune famiglie, ha visto calare le offerte. L'entrata media si è fermata a 18.000 al mese e le uscite fisse sono 21.000. Il tesoriere ha tamponato da solo finché si sono accumulate due bollette della luce, una rata del rifacimento del tetto e una dell'impianto audio scadute.
Il venerdì, lui e il pastore hanno preparato l'elenco con gli estratti conto. È emerso un impegno dimenticato: 6.000 prestati da un diacono, senza scadenza. Il totale scaduto è arrivato a 14.000 e la differenza mensile era di 3.000 in negativo.
Secondo le regole di priorità, la luce è stata pagata per prima con il saldo. Il lunedì, il pastore ha chiamato l'impresa edile con la traccia e ha proposto di dividere la rata arretrata in tre; l'impresa ha confermato per messaggio. Il negozio dell'impianto audio ha accettato di sospendere due rate e prolungare il contratto. Il diacono ha accettato di essere rimborsato dal settimo mese, per iscritto.
Il martedì il consiglio ha approvato a verbale: acquisti congelati per tre mesi, ritiro dei giovani rinviato, revisione mensile. La domenica il pastore ha parlato tre minuti alla chiesa, ha mostrato i totali senza nomi e ha spiegato ciò che era già stato concordato. Quattro mesi dopo le rate erano in regola e la chiesa ha cominciato a mettere da parte 500 al mese per la riserva.
Questa settimana, prima che scada il prossimo pagamento
- Oggi chiedi al tesoriere estratti conto e bollette e fissa un orario per preparare l'elenco con un'altra persona.
- Entro mercoledì completa la pagina riassuntiva.
- Giovedì chiama il creditore della voce più urgente e invia la conferma scritta lo stesso giorno.
- Entro domenica riunisci i responsabili, approva il piano di priorità e fissa la prima revisione.
Errori che trasformano un ritardo in una crisi
- Aspettare che sia il creditore a chiamare. Chi si fa vivo per primo tratta a condizioni migliori.
- Chiudere un accordo che la differenza mensile non regge e romperlo due mesi dopo.
- Chiedere un'offerta speciale con toni di urgenza spirituale, senza numeri né piano. La generosità nasce dalla chiarezza, non dalla pressione.
- Tornare alla normalità appena la cassa respira, senza riserva e senza rivedere i contratti.
Domande frequenti
La chiesa può chiedere un prestito per pagare i debiti arretrati?
A volte sì, per esempio per sostituire un debito con interessi alti con uno più economico. Ha senso solo se la nuova rata sta nella differenza mensile reale. Porta la proposta al commercialista e ai responsabili prima di firmare.
Devo chiedere aiuto ai membri per pagare un debito della chiesa?
Dipende dalla situazione e dalla cultura della chiesa. Se lo fai, sii chiaro, volontario e trasparente: quanto manca, a che cosa servirà e come se ne renderà conto. Non fare mai pressione e non esporre nessuno.
Quando devo rivolgermi a un commercialista o a un avvocato?
Quando il debito è grande, riguarda imposte, stipendi, contratti complessi o c'è rischio di causa. Un professionista del posto aiuta a capire obblighi e diritti, che variano secondo il paese e il tipo di debito.
Cosa fare se la chiesa non riesce proprio a pagare?
Parla con ogni creditore di una rinegoziazione, taglia ciò che non è essenziale e valuta con i responsabili la vendita o l'uso di qualche bene. Nelle situazioni gravi, chiedi una consulenza legale prima di decidere.
Una crisi finanziaria affrontata con i numeri sul tavolo, conversazioni franche e un piano scritto passa di solito più in fretta di quanto si pensi. Per prepararti, scopri anche come fare un piano per un calo delle offerte, creare il fondo di riserva della chiesa e curare i contratti con fornitori e prestatori.

Vagner Soares è presbitero con ordinazione pastorale, mentore e imprenditore digitale, con oltre 10 anni di esperienza in tecnologia, marketing digitale ed educazione.
Continua a leggere
 Pianificazione finanziariaInvestimenti prudenti per la riserva della chiesa: cosa considerare prima di decidereCosa considerare prima di investire la riserva della chiesa: sicurezza prima del rendimento, liquidità, opzioni semplici, chi decide e firma, e revisione periodica.Leggi l'articolo
 Pianificazione finanziariaFondi specifici (missioni, costruzione, bambini): come organizzarli senza mescolare la cassaOrganizza i fondi specifici in chiesa, come missioni, costruzione e bambini, senza mescolare la cassa: conti separati, registro delle entrate, rendiconti e avanzi.Leggi l'articolo
 Pianificazione finanziaria · Guida di riferimentoGuida completa alla gestione finanziaria della chiesa: i cinque pilastri che reggono i contiMetti in ordine le finanze della chiesa con bilancio, trasparenza, riserva, rendiconto e piano di crisi. Una guida pratica per pastori e tesorieri.Leggi l'articolo